Työssäkäyvien ja työttömien ostovoima eriytyy
Esimerkkiperheet 2026–2028
-
Johdanto
Työssäkäyvien ostovoima elpyy, kun taas työttömien rahat eivät enää riitä kohtuulliseen minimiin
Työssäkäyvien ja työttömien ostovoimakehitys eriytyy vuosina 2026–2028. Palkankorotukset ja vuoden 2027 veronkevennykset vahvistavat työssäkäyvien ostovoimaa, mutta työttömillä se jatkaa heikkenemistään. Työttömien esimerkkihenkilöiden tulot jäävät suuntaa antavassa vertailussa kohtuullisen minimin alapuolelle, ja ansiosidonnaista saavan nettotulot tukineen ovat vain hieman perusturvaa saavan tuloja suuremmat. Yksinhuoltajan palkankorotuksesta suuri osa kuluu asumistuen menetyksen kattamiseen, eikä ostovoima palaudu vuoden 2015 tasolle edes vuonna 2028. Eläkeläispariskunnan ostovoima pysyy ennustejaksolla lähes ennallaan.
Syksyn talousennusteeseen liittyvissä esimerkkiperhelaskelmissa Työn ja talouden tutkimus LABORE seuraa kahdeksan kuvitteellisen perheen tulojen, verojen ja veronluonteisten maksujen sekä ostovoiman kehitystä.
Tulokehitys
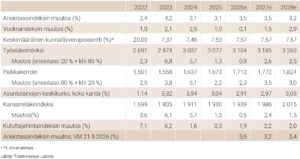
Labore arvioi, että palkansaajien ansiotulojen kasvu on viime vuotta nopeampaa. Oletamme, että laskelmien viiden palkansaajakotitalouden palkkatulot kasvavat 3,5 prosenttia kumpanakin vuonna 2026–2027 ja 3,2 prosenttia vuonna 2028 (ks. liitetaulukko 1). Palkkakehityksen oletukset perustuvat Laboren syksyn 2026 talousennusteeseen (Fornaro ym., 2026).
Eläkeläisperheen tulot muodostuvat työeläkkeestä, kansaneläkkeestä ja takuueläkkeestä. Näiden indeksikorotusten ennustetaan jäävän palkkojen kasvua pienemmiksi. Vuonna 2026 työeläkeindeksi nousee noin 0,9 prosenttia ja kansaneläkeindeksi noin 0,5 prosenttia. Vuonna 2027 korotusten ennakoidaan olevan vastaavasti 2,6 (Eläketurvakeskus, 2026a) ja 2,4 prosenttia sekä vuonna 2028 noin 2,5 ja 1,5 prosenttia.
Yksinhuoltajaperheen tuloihin sisältyy myös elatustuki, jota tarkistetaan vuosittain elinkustannusindeksillä.
Työttömien tulot muodostuvat työttömyyspäivärahoista sekä asumistuesta ja toimeentulotuesta. Työmarkkinatuen korvannutta yleistukea ei laskelmissa koroteta vuonna 2027, ja myös asumistuen määräytymisperusteiden indeksijäädytys jatkuu vuoden loppuun. Toimeentulotuen perusosia tarkistetaan kansaneläkeindeksillä, mutta vuonna 2026 tehdyt perusosien leikkaukset vaikuttavat vuonna 2027 koko vuoden ajan. Ansiosidonnaista saavan työttömän päiväraha pienenee kunkin vuoden kuluessa porrastuksen mukaisesti.
Verotus ja käytettävissä olevat tulot
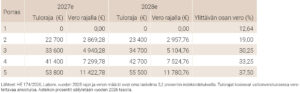
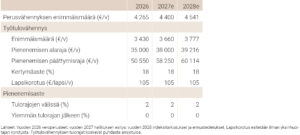
Vuoden 2027 veromuutosten ennakoidaan keventävän kaikkien työssäkäyvien perheiden kokonaisveroasteita. Hallituksen esityksen HE 174/2026 mukaisesti valtion tuloveroasteikon tulorajoja korotetaan valtiovarainministeriön ansiotasoindeksin nousuennusteen mukaisesti 3,2 prosenttia. Työtulovähennyksen enimmäismäärää korotetaan 6,7 prosenttia, 3 430 eurosta 3 660 euroon. Vähennyksen pienenemisen alaraja nousee lähes 9 prosenttia, 35 000 eurosta 38 000 euroon ja yläraja yli 15 prosenttia, 50 550 eurosta 58 250 euroon. Muutosten yhteisvaikutuksesta myös hyvätuloisten työn verotus kevenee. Ylärajan ylittävillä tuloilla vähennys kasvaa 136 euroa vuodessa henkilöä kohden. Suurin lisävähennys, 290 euroa vuodessa, kohdistuu kuitenkin 38 000–50 550 euron puhtaisiin ansiotuloihin. Työtulovähennyksen korotus ei hyödytä pienituloisimpia, jos heidän vähennyksensä jää aiemman enimmäismäärän alle. Tämä koskee esimerkiksi monia osa-aikatyötä tekeviä. Pelkästään eläke-, etuus- tai pääomatuloja saavat eivät hyödy tästä työtulovähennyksen korotuksesta.
Kuvio 1. Verojen ja veronluonteisten maksujen osuus bruttotuloista 2015–2028
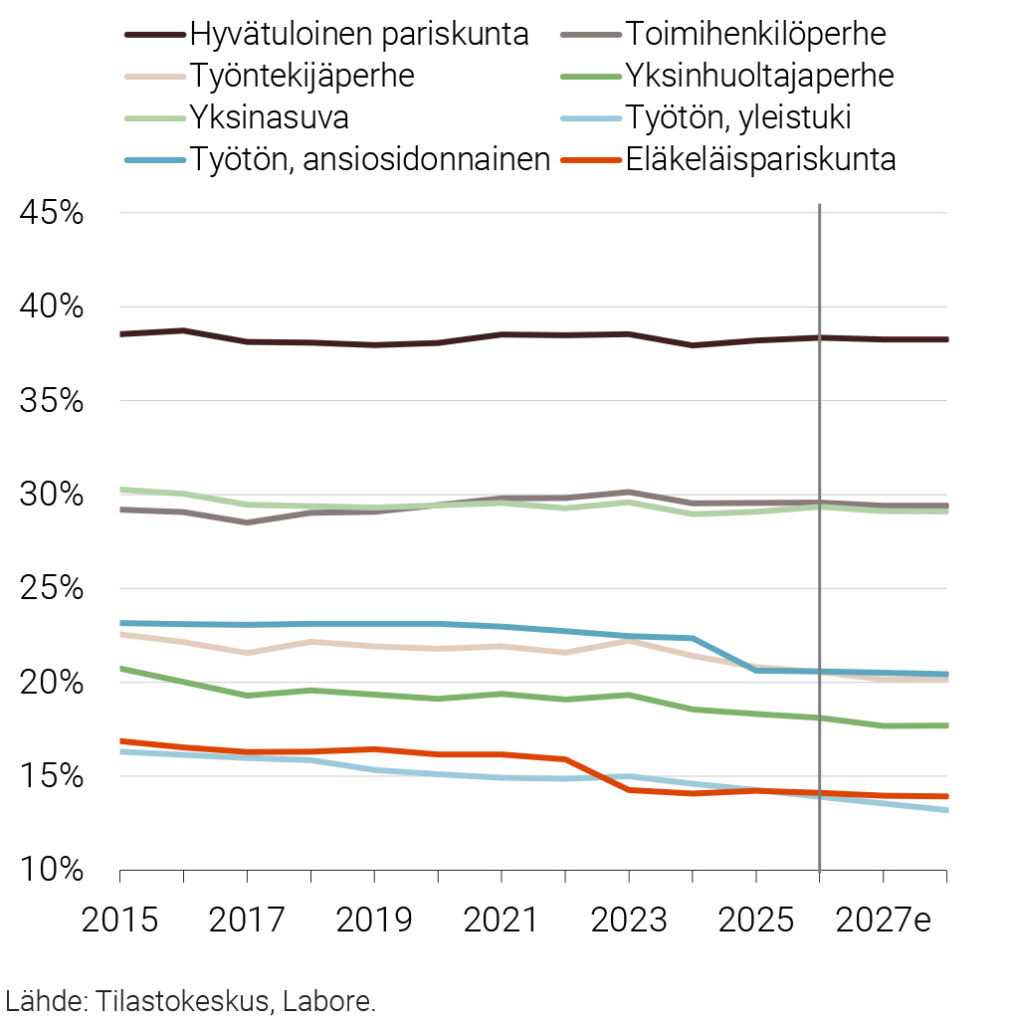
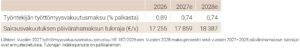
Lisäksi palkansaajan työttömyysvakuutusmaksun on ilmoitettu laskevan 0,89 prosentista 0,74 prosenttiin esityksen HE 187/2026 mukaisesti. Kokonaisveroaste laskee vuonna 2027 eniten yksinhuoltajalla, noin 0,42 prosenttiyksikköä, ja työntekijäperheellä, noin 0,39 prosenttiyksikköä. Yksinasuvan kevennys on noin 0,22 prosenttiyksikköä ja toimihenkilöperheen noin 0,17 prosenttiyksikköä. Hyvätuloisen pariskunnan veroaste laskee noin 0,08 prosenttiyksikköä. Kokonaisveroastetta alentavat palkansaajan työttömyysvakuutusmaksun ja sairausvakuutuksen päivärahamaksun aleneminen sekä työtulovähennyksen kasvu. Yksinhuoltajalla ja työntekijäperheellä suurempi työtulovähennys pienentää myös maksettavan valtionveron euromäärää palkkojen noususta huolimatta. Toimihenkilöperheellä valtionveron osuus palkkatuloista pysyy lähes ennallaan. Erityisesti työtulovähennyksen kasvu hillitsee palkkojen noususta aiheutuvaa valtionveron kasvua. Näin ollen työttömyys- ja sairausvakuutuksen päivärahamaksujen aleneminen pienentää veroastetta.
Eläke- ja työttömyysetuustulojen verotukseen vaikuttaa puolestaan hieman perusvähennyksen inflaatiotarkistus: enimmäismäärää korotetaan 4 265 eurosta 4 400 euroon. Eläkeläispariskunnan kokonaisveroaste laskee vuonna 2027 noin 0,15 prosenttiyksikköä. Eläketulon lisäveron muutokset eivät vaikuta esimerkkiperheeseen, sillä kummankin eläkeläisen tulot jäävät alle lisäveron alarajan. Yleistukea saavan työttömän veroaste laskee noin 0,36 prosenttiyksikköä ja ansiosidonnaista saavan noin 0,06 prosenttiyksikköä. Kokonaisveroasteiden muutokset kuvaavat niin veroperusteiden ja sosiaalivakuutusmaksujen muutoksia kuin tulotasonkin kehitystä. Esimerkiksi ansiosidonnaista työttömyysetuutta saavan työttömän veroasteen laskua nykyisellä hallituskaudella selittävät myös tehdyt leikkaukset, jolloin pienempi verotettava tulo alentaa veroastetta automaattisen progression vuoksi.
Ensi vuoden lähtötilannetta selittävät myös jo voimassa olevat muutokset. Vuonna 2026 palkkatulojen verotusta kevennettiin korottamalla työtulovähennystä ja muuttamalla sen pienenemistä siten, ettei vähennys enää poistu suurilla tuloilla kokonaan. Lisäksi ylimpiä marginaaliveroasteita alennettiin noin 52 prosenttiin. Työtulovähennyksen lapsikorotus nousi 50 eurosta 105 euroon alaikäistä kohden, yksinhuoltajilla kaksinkertaisena. Nämä muutokset vaikuttavat toimeentuloon myös vuonna 2027. Samanaikaisesti palkansaajien sosiaalivakuutusmaksut nousivat ja ammattiliittojen jäsenmaksujen verovähennysoikeus poistui. Työttömyyskassamaksut säilyivät vähennyskelpoisina. Veromuutosten, vakuutusmaksujen ja palkkakehityksen yhteisvaikutuksesta kokonaisveroaste nousi vuonna 2026 hyvätuloisella pariskunnalla, yksinasuvalla ja hieman myös toimihenkilöperheellä, mutta laski työntekijäperheellä ja yksinhuoltajalla.
Eläkeläispariskunnan kokonaisveroaste laskee uusissa laskelmissa myös vuonna 2026, noin 0,11 prosenttiyksikköä. Vuonna 2028 kaikkien palkansaajaperheiden ja eläkeläispariskunnan veroasteet muuttuvat enää vähän. Työttömien veroasteet jatkavat laskuaan, mutta etuuksiin tehdyt aiemmat indeksijäädytykset ja ansiosidonnaisen päivärahan porrastus rajoittavat käytettävissä olevien tulojen kasvua.
Kuvio 2. Käytettävissä olevien nimellistulojen kehitys perheittäin 2026–2028
Kuvio 3. Käytettävissä olevien nimellistulojen kehitys perheittäin 2015–2028
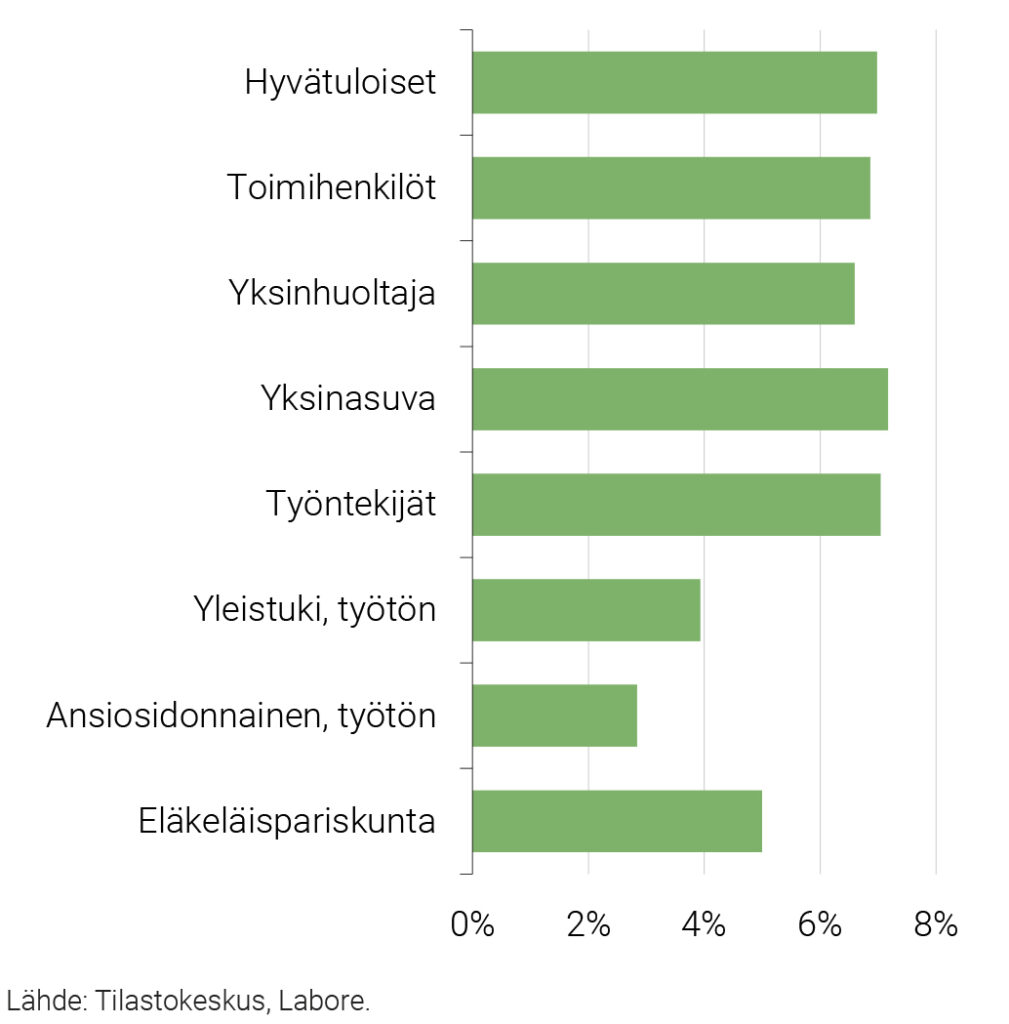
Palkansaajaperheiden käytettävissä olevat nimellistulot kasvavat vuodesta 2026 vuoteen 2028 noin 6,6–7,2 prosenttia. Vuosina 2026–2028 käytettävissä olevat nimellistulot kasvavat suhteellisesti eniten yksinasuvalla, noin 7,2 prosenttia. Työntekijäperheen ja hyvätuloisen pariskunnan kasvu on noin 7,0 prosenttia, toimihenkilöperheen noin 6,9 prosenttia ja yksinhuoltajan noin 6,6 prosenttia. Euromääräinen kasvu on suurinta hyvätuloisella pariskunnalla. Tulokehitys kuvastaa palkkojen kasvua sekä verotuksen ja sosiaalivakuutusmaksujen muutoksia.
Eläkeläispariskunnan nimellistulot kasvavat vuosina 2026–2028 noin 5,0 prosenttia. Kasvu jää pienimmäksi työttömillä: yleistukea saavan henkilön tulot kasvavat noin 3,9 prosenttia ja ansiosidonnaista saavan noin 2,8 prosenttia. Työttömien tulokehitys jää selvästi palkansaajaperheitä ja eläkeläispariskuntaa heikommaksi.
Pidemmän aikavälin, 2015–2028, tarkastelussa eläkeläispariskunnan käytettävissä olevat nimellistulot kasvavat suhteellisesti eniten, noin 43,0 prosenttia. Työntekijäperheen kasvu on noin 40,5 prosenttia ja toimihenkilöperheen noin 39,8 prosenttia. Heikointa kehitys on ansiosidonnaista saavalla työttömällä, jonka nimellistulot kasvavat vain noin 5,7 prosenttia. Yksinhuoltajan kasvu jää noin 22,8 prosenttiin. Ansiosidonnaisen työttömyysturvan porrastus näkyy työttömän esimerkkihenkilön tulotason selvänä laskuna vuodesta 2025 alkaen.
Perhekohtaiset kulutuskorit ja inflaatio
Kotitalouksien ostovoiman kannalta keskeistä on, miten tulot riittävät oman kulutuskorin kustantamiseen hintojen noustessa. Yleinen inflaatioluku ei kuvaa hinnannousua kaikille samalla tavalla, sillä varsinkin asumisen, ruoan, energian ja palveluiden osuudet kulutuksesta vaihtelevat perheittäin.
Perheille on laskettu kulutustutkimuksen perusteella niille ominaiset kulutuskorit, joiden hintakehitys kuvaa perheiden kohtaamaa inflaatiovauhtia. Perhekohtaiset inflaatiot kuvaavat siis eri perhetyyppien kokonaishintojen muutosta heidän omien kulutusrakenteidensa perusteella, ja niitä käytetään muuntamaan estimoidut nimelliset käytettävissä olevat tulot reaalisiksi, eli perheinflaatiolla korjatuiksi tuloiksi, jotka heijastavat paremmin perheiden todellista ostovoiman kehitystä.
Kuluvana vuonna perhekohtaiset inflaatiot vaihtelevat 1,3–2,0 prosentin välillä. Nopeinta hintojen nousun ennakoidaan olevan eläkeläispariskunnalla, noin 2,0 prosenttia, ja hitainta yksinhuoltajalla, noin 1,3 prosenttia. Eläkeläispariskunnan kulutuskorissa asumisen energian ja elintarvikkeiden osuudet ovat suuret. Vuokralla asuvien inflaatiota hillitsee vuokrien pysyminen lähes muuttumattomana ja asuntovelallisten hintakehitystä vaimentaa korkotason tasaantuminen. Energian ja ajoneuvojen käytön ennakoidaan puolestaan kallistuvan tuntuvasti vuonna 2026.
Vuonna 2027 ennakoimme perheiden inflaatiovauhtien lähentyvän toisiaan kahden prosentin tuntumaan. Asuntolainojen korkojen ennakoidaan nousevan hillitysti, joten aiemmin nähty korkojen lasku ei enää vaimenna asuntovelallisten perheiden inflaatiota. Vuokrien nousu kiihtyy 1,45 prosenttiin, mikä nostaa etenkin yksinhuoltajan ja työttömien inflaatiota, joiden kulutuskoreista vuokrat muodostavat yli kolmanneksen (34–38 %).
Vuodelle 2027 Labore ennustaa, että perheiden asumisen sähköön, kaasuun ja polttoaineisiin ja ajoneuvojen käyttöön liittyvä hinnannousu hidastuu hieman suhteessa nykytasoon. Asumisen energian hinnannousu hidastuu 0,75 prosenttiin ja yksityisajoneuvojen käytön hinta maltillistuu 1,71 prosentin kasvuun. Tämä rauhoittaa erityisesti eläkeläispariskunnan sekä autoiluun enemmän kuluttavien perheiden inflaatiota. Elintarvikkeiden ja alkoholittomien juomien hinnannousun arvioidaan olevan 2,55 prosenttia, mikä tuntuu eniten eläkeläisten ja työntekijäperheen kulutuskorissa. Vuonna 2027 alkoholi- ja tupakkaverojen korotukset kiihdyttävät näiden tuotteiden hinnannousua. Kallistuminen vaikuttaa erityisesti työttömiin, joiden kulutuskoreissa alkoholin ja tupakan osuus on suuri.
Pidemmällä aikavälillä, vuodesta 2015 vuoteen 2028, kulutuskorin hinnat nousevat eniten yksinasuvalla, noin 37 prosenttia, ja toimihenkilöperheellä, noin 35 prosenttia. Molemmilla asuntolainojen korkojen voimakas nousu vuosina 2022–2024 näkyy pitkän aikavälin hintakehityksessä, vaikka korot ovat sittemmin laskeneet. Eläkeläispariskunnan kulutuskorin hinnat nousevat samalla jaksolla noin 33 prosenttia ja hyvätuloisen pariskunnan noin 31 prosenttia. Työttömillä nousu on noin 29 prosenttia ja työntekijäperheellä noin 28 prosenttia. Pienimmäksi nousu jää yksinhuoltajalla, noin 27 prosenttiin. Varsinkin vuokra-asumisen maltillisempi kallistuminen on hillinnyt pitkän aikavälin inflaatiota.
Ostovoima (käytettävissä olevien reaalitulojen muutos)
Käytettävissä olevat tulot ja perhekohtaisten kulutuskorien hintakehitys määräävät yhdessä perheiden ostovoiman eli reaaliset käytettävissä olevat tulot. Kaikilla työssäkäyvillä ostovoima kasvaa vuosina 2026–2028, kun taas työttömillä se heikkenee jokaisena ennustevuonna. Palkansaajien tulokehitystä tukevat palkkojen nousu sekä vuoden 2027 alussa voimaan tulevat verokevennykset. Työttömillä etuuksien kehitys jää kulutuskorin kallistumista hitaammaksi.
Kuvio 4. Ostovoiman muutokset perheittäin keskimäärin 2015–2024 sekä vuosittain 2025–2028
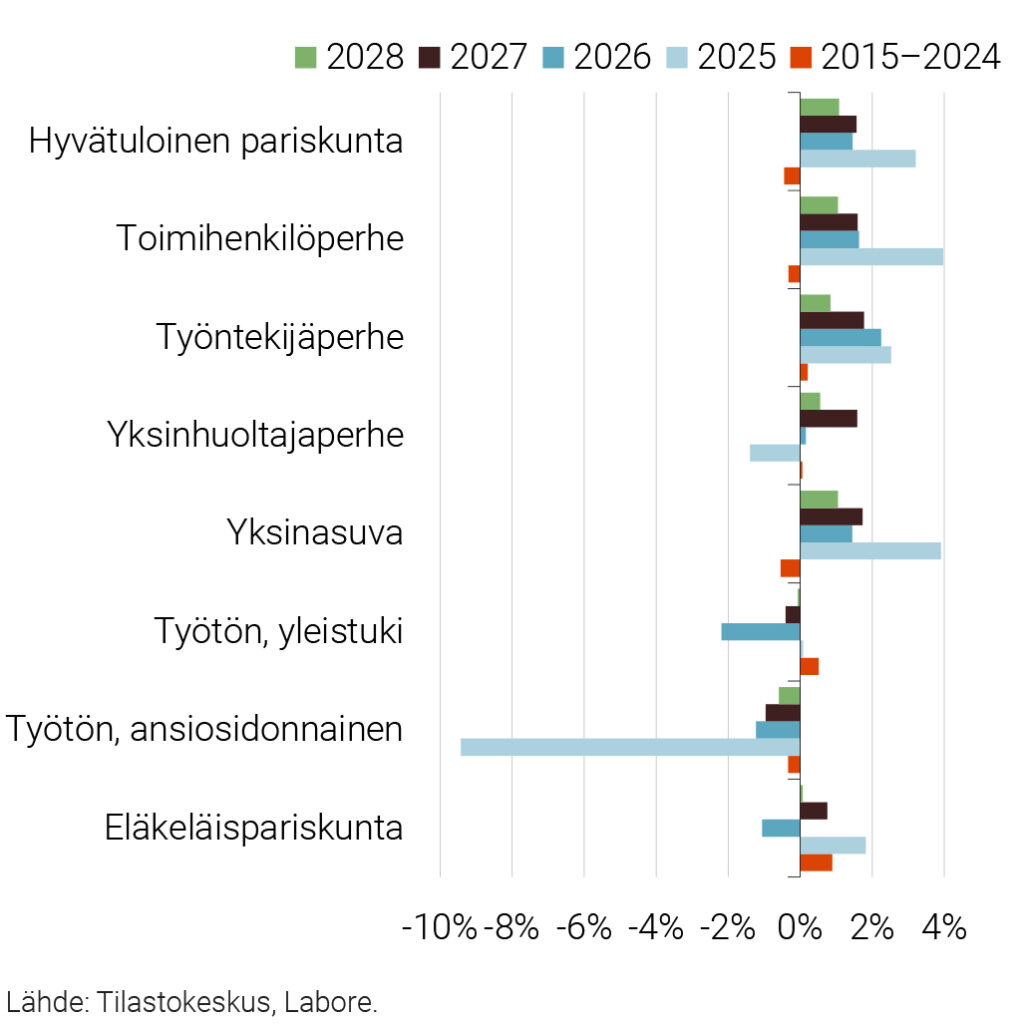
Työntekijäperheen ostovoima on vuonna 2028 noin 4,9 prosenttia korkeampi kuin vuonna 2025. Toimihenkilöperheellä, yksinasuvalla ja hyvätuloisella pariskunnalla kasvu on noin 4,2–4,3 prosenttia. Yksinhuoltajan ostovoima kohenee noin 2,3 prosenttia, mutta kasvu ei riitä korvaamaan vuosien 2024–2025 menetyksiä. Eläkeläispariskunnan ostovoima heikkenee vuonna 2026 ja palautuu sen jälkeen hitaasti, jääden vuonna 2028 hieman vuoden 2025 tasoa alemmaksi. Molempien työttömien ostovoima supistuu ennustejaksolla yhteensä noin 2,7–2,8 prosenttia. Inflaation maltillistuminen ei siis yksin turvaa ostovoimaa, jos tulot eivät pysy hintojen nousun mukana.
Kuvio 5. Esimerkkiperheiden ostovoiman kehitys 2015–2028
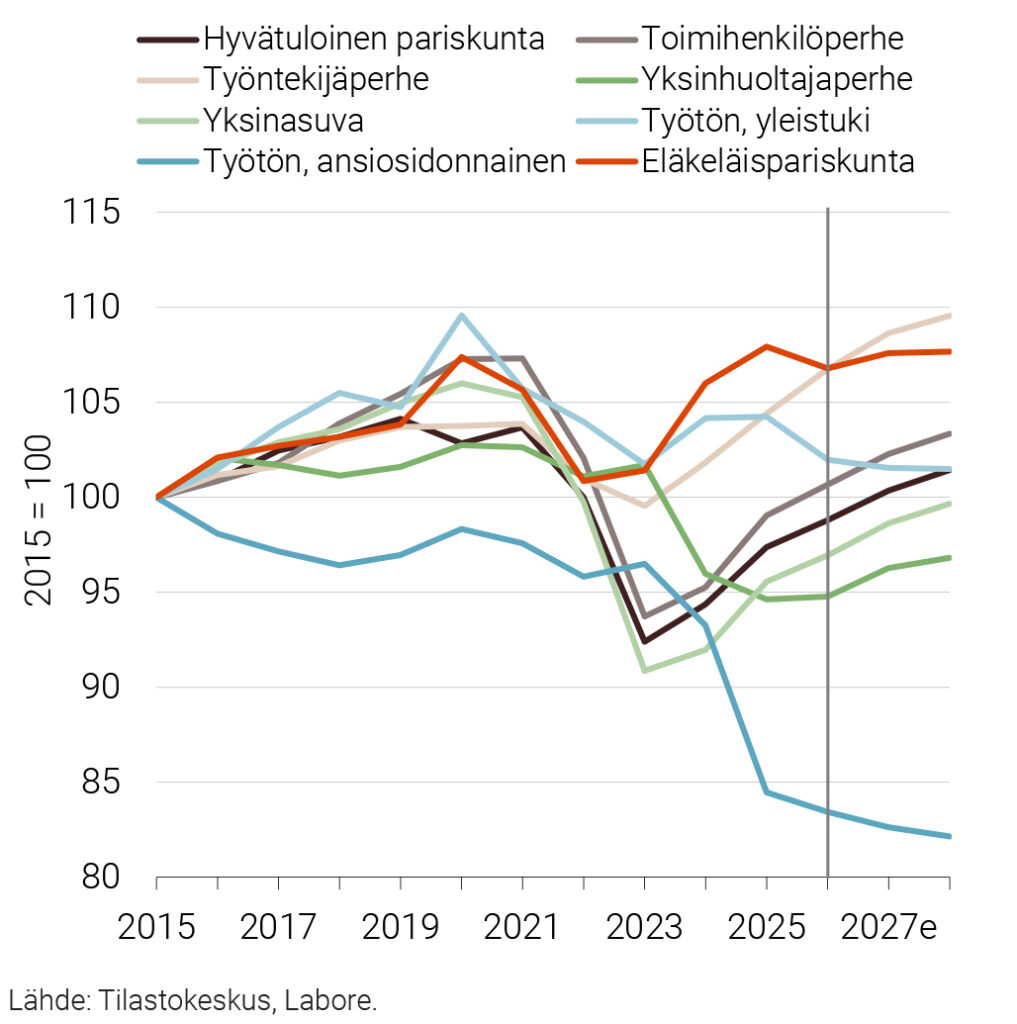
Kuvio 5 havainnollistaa, miten ostovoiman elpyminen etenee perheissä. Yksinasuvalla ja toimihenkilöperheellä, joilla molemmilla on asuntovelkaa, vuosien 2022–2023 hintojen ja korkojen nousu söi suuren osan aiemmasta ostovoiman kasvusta. Vaikka palkat ovat sittemmin nousseet ja korot laskeneet, menetysten kurominen kestää useita vuosia. Yksinasuvan ostovoima jää vuonna 2028 edelleen hieman vuoden 2015 tasoa alemmaksi, kun taas toimihenkilöperhe ylittää sen noin 3,3 prosentilla. Velattomalla hyvätuloisella pariskunnalla korkojen nousun vaikutus on vähäinen, mutta kulutuskorin muu kallistuminen on vienyt lähes koko pitkän aikavälin nimellistulojen kasvun ja ostovoima palautuu vuoden 2015 tason yläpuolelle vuonna 2027. Toimihenkilöiden ostovoima palautuu vuoden 2015 tasolle vuonna 2026.
Ostovoiman pitkän aikavälin kasvu on selvästi suurinta työntekijäperheellä ja eläkeläispariskunnalla. Työntekijäperheellä palkkojen ja verotuksen kehitys on kasvattanut käytettävissä olevia tuloja samalla, kun vuokra-asumisen maltillisempi kallistuminen on hillinnyt kulutuskorin hintojen nousua. Näiden yhteisvaikutuksesta perheen ostovoima on vuonna 2028 noin 9,5 prosenttia vuoden 2015 tasoa korkeampi. Eläkeläispariskunnalla ostovoimaa ovat puolestaan tukeneet eläkkeiden indeksikorotukset, erityisesti nopeaa inflaatiota seuranneet suuret korotukset. Velattomuus on myös suojannut perhettä asuntolainojen korkojen nousulta. Eläkeläisten ostovoima ylittää lähtötason noin 7,7 prosentilla, vaikka ennustejaksolla kehitystä ei juuri tapahdu.
Vuokra-asumisen maltillisempi hintakehitys ei kuitenkaan riitä suojaamaan ostovoimaa, jos ensisijaiset etuudet heikkenevät. Yksinhuoltajalla asumistuen leikkaukset ovat syöneet palkankorotusten tuomaa hyötyä. Palkkojen kasvu ennustejaksolla korjaa osan menetyksistä, mutta ostovoima jää vuonna 2028 noin 3,2 prosenttia vuoden 2015 tasoa alemmaksi. Ansiosidonnaista saavan työttömän tilanne on selvästi heikoin: erityisesti päivärahan porrastus alentaa vuoden keskimääräistä etuustuloa, ja asumistuen heikennykset lisäävät menetystä. Ostovoima jää lähes 18 prosenttia lähtötasoa alemmaksi. Yleistukea saavan minimitoimeentulon tasolla kamppailevalla työttömällä etuuksien indeksijäädytykset ja toimeentulotuen leikkaukset puolestaan merkitsevät, ettei hyvin matalalla tulotasolla tulokehitys pysy hintojen nousun mukana. Hänen ostovoimansa heikkenee jo lähtökohtaisesti matalasta tasosta jokaisena ennustevuonna, vaikka se säilyy hieman vuoden 2015 tason yläpuolella.
-
Hyvätuloinen pariskunta
Hyvätuloisen perheen ostovoima kasvaa palkkojen nousun tukemana
Kuva: Cloud1902, Pixabay.EETU EKONOMI JA OUTI OIKEUSTIETEILIJÄ
Eetu Ekonomi ja Outi Oikeustieteilijä työskentelevät molemmat yksityisellä sektorilla: Eetu työskentelee vakuutusalan yrityksessä ja Outi lakimiehenä suomalaisessa teollisuusyrityksessä. Vuonna 2026 Eetu Ekonomin kuukausitulot, huomioiden lomarahat, ovat 8 378 euroa ja Outi Oikeustieteilijän vastaavat tulot ovat 7 128 euroa. Pariskunta sijoittuu käytettävissä olevien tulojensa perusteella vuoden 2026 tulonjakauman ylimpään tulokymmenykseen. Pariskunnalla ei ole lapsia ja he asuvat velattomassa 80 m²:n omistusasunnossa.
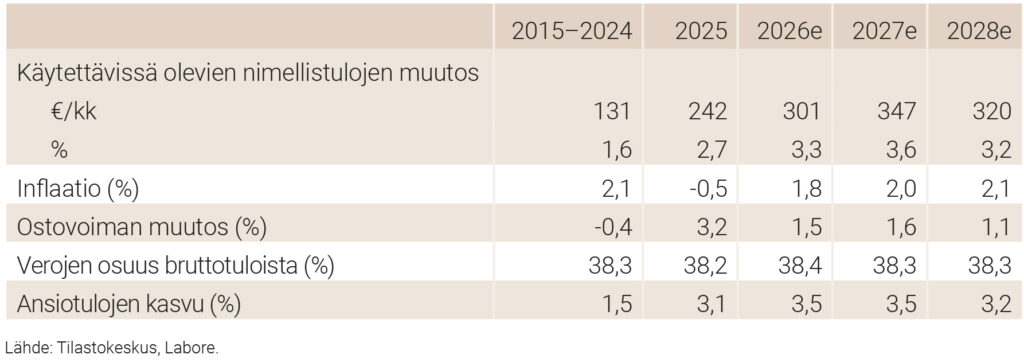
Hyvätuloisen perheen nimellisten käytettävissä olevien tulojen ennustetaan kasvavan 3,3 prosenttia vuonna 2026, 3,6 prosenttia vuonna 2027 ja 3,2 prosenttia vuonna 2028. Vuonna 2027 verojen ja veronluonteisten maksujen osuus bruttotuloista laskee noin 0,1 prosenttiyksikköä. Työtulovähennyksen kasvu ja vakuutusmaksujen aleneminen keventävät verotusta, mutta palkkojen nousu kasvattaa maksettavia veroja. Hyvätuloisen pariskunnan työtulovähennys kasvaa vuonna 2027 yhteensä 272 euroa vuodessa. Tulokehitystä tukee ennen kaikkea ansiotason nousu.
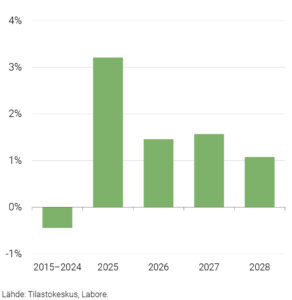
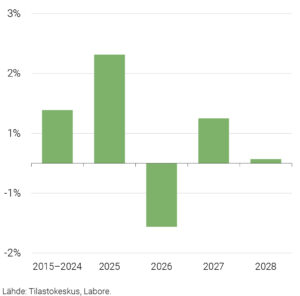
Hyvätuloisen perheen ostovoiman ennustetaan kasvavan 1,5 prosenttia vuonna 2026, 1,6 prosenttia vuonna 2027 ja 1,1 prosenttia vuonna 2028. Perheen kokema inflaatio on vastaavasti 1,8, 2,0 ja 2,1 prosenttia. Vuonna 2026 hintojen nousua selittävät erityisesti yksityisajoneuvojen käytön ja asumisen energian kallistuminen. Ennustejakson lopulla omistusasumisen hintojen nousun merkitys kasvaa, sillä sen osuus perheen kulutuskorista on suuri. Myös elintarvikkeiden ja palveluiden kallistuminen hillitsee ostovoiman kasvua.
Hyvätuloisen perheen tulokehitys 2015–2024 (keskimäärin) sekä vuosittain 2025–2028
Ostovoiman muutos 2015–2024 (keskimäärin), 2025, 2026, 2027 ja 2028
Talousympäristö
- Palkkatulojen oletetaan kasvavan 3,5 prosenttia vuosina 2026–2027 ja 3,2 prosenttia vuonna 2028.
- Perheen kulutuskorin inflaatio jää selvästi vuosien 2022–2023 tasoa matalammaksi: ennuste on 1,8 prosenttia vuonna 2026, 2,0 prosenttia vuonna 2027 ja 2,1 prosenttia vuonna 2028. Vuonna 2026 hintapaineita aiheuttavat erityisesti ajoneuvojen käyttö ja asumisen energia. Ennustejakson lopulla omistusasumisen hintakehityksen merkitys kasvaa.
Politiikkatoimenpiteet
- Vuonna 2027 valtion tuloveroasteikon tulorajoihin tehdään HE 174/2026:n mukainen 3,2 prosentin indeksitarkistus. Vuodelle 2028 laskelmissa oletetaan palkkakehitystä vastaava 3,2 prosentin tarkistus.
- Työtulovähennyksen enimmäismäärää korotetaan vuonna 2027 3 430 eurosta 3 660 euroon ja sen saantiin liittyviä rajoja nostetaan. Hyvätuloisen pariskunnan vähennys kasvaa yhteensä 272 euroa vuodessa.
- Vuonna 2027 työttömyysvakuutusmaksun oletetaan laskevan 0,89 prosentista 0,74 prosenttiin. Sairausvakuutuksen päivärahamaksun oletetaan laskevan vuoden 2026 0,88 prosentista 0,83 prosenttiin vuonna 2027.
- Ammattiliittojen jäsenmaksujen verovähennysoikeus poistui vuonna 2026. Työttömyyskassamaksut säilyvät vähennyskelpoisina. Muutos kasvattaa veroja vuonna 2026. Hyvätuloisen perheen osalta vaikutus on noin 9 euroa kuukaudessa verrattuna vähennysoikeuden säilymiseen.
-
Toimihenkilöperhe (2 lasta)
Toimihenkilöperheen ostovoima elpyy – vuoden 2021 tasoa ei vielä saavuteta
Kuva: Vitaly Gariev, Unsplash.IIRO INSINÖÖRI JA SALLA SAIRAANHOITAJA
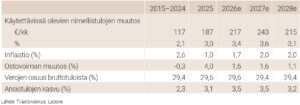
Iiro Insinöörin ja Salla Sairaanhoitajan perheeseen kuuluu pariskunnan lisäksi kaksi kouluikäistä lasta. Iiro työskentelee yksityisellä sektorilla teknologia-alan yrityksessä ja Salla sairaanhoitajana julkisella sektorilla. Vuonna 2026 Iiron kuukausitulot, huomioiden lomarahat, ovat 5 270 euroa ja Sallan vastaavat tulot 3 930 euroa. Perhe sijoittuu noin seitsemänteen tulokymmenykseen ja asuu 80 m² omistusasunnossa, josta heillä on 150 000 euroa asuntovelkaa.
Toimihenkilöperheen nimellisten käytettävissä olevien tulojen ennustetaan kasvavan 3,4 prosenttia vuonna 2026, 3,6 prosenttia vuonna 2027 ja 3,1 prosenttia vuonna 2028. Kasvua tukevat palkankorotukset ja vuonna 2027 verotuksen kevennykset. Perheen kokonaisveroaste pysyy vuonna 2026 lähes ennallaan, mutta laskee vuonna 2027 noin 0,17 prosenttiyksikköä. Työttömyysvakuutusmaksun ja sairausvakuutuksen päivärahamaksun aleneminen pienentävät myös kokonaisveroastetta. Perhe saa lisäksi lapsilisää ja työtulovähennystä kahdesta lapsesta.
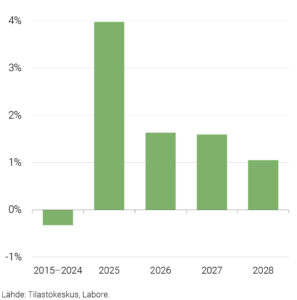
Vuonna 2025 asuntolainakorkojen lasku ja kulutuskorin hintojen aleneminen tukivat toimihenkilöperheen ostovoiman voimakasta elpymistä. Ennustejaksolla hintojen nousu palautuu: perheinflaatio on 1,7 prosenttia vuonna 2026 ja noin 2,0 prosenttia vuosina 2027–2028. Lainakorkojen lasku hillitsee vielä vuoden 2026 inflaatiota, mutta vuosina 2027–2028 korot kääntyvät ennusteessa lievään nousuun. Myös omistusasumisen muiden kulujen, elintarvikkeiden ja palveluiden kallistuminen hidastaa ostovoiman kasvua.
Perheen ostovoima kasvaa noin 1,6 prosenttia vuosina 2026–2027 ja 1,1 prosenttia vuonna 2028. Vuoden 2015 ostovoiman taso ylittyy vuonna 2026, mutta vuoden 2021 tasoa ei saavuteta vielä ennustejakson lopulla. Nopean inflaation ja korkojen nousun aiheuttamat menetykset korjaantuvat hitaasti, vaikka perheen tulokehitys on ennustejaksolla myönteistä.
Toimihenkilöperheen tulokehitys 2015–2024 (keskimäärin) sekä vuosittain 2025–2028.
Ostovoiman muutos 2015–2024 (keskimäärin), 2025, 2026, 2027 ja 2028.
Talousympäristö
- Perheen palkkatulojen oletetaan kasvavan 3,5 prosenttia vuosina 2026–2027 ja 3,2 prosenttia vuonna 2028.
- Perheen kulutuskorin inflaatioksi ennustetaan 1,7 prosenttia vuonna 2026 ja noin 2,0 prosenttia vuosina 2027–2028. Omistusasumisen, elintarvikkeiden ja palveluiden hintakehitys vaikuttaa merkittävästi perheen ostovoimaan.
- Asuntolainakannan keskikoron ennustetaan laskevan noin 2,91 prosenttiin vuonna 2026 ja nousevan noin 2,97 prosenttiin vuonna 2027 sekä 3,03 prosenttiin vuonna 2028.
Politiikkatoimenpiteet
- Vuonna 2027 valtion tuloveroasteikon tulorajoihin tehdään HE 174/2026 mukainen 3,2 prosentin indeksitarkistus. Vuodelle 2028 laskelmissa oletetaan palkkakehitystä vastaava 3,2 prosentin tarkistus.
- Työtulovähennyksen enimmäismäärä nousee vuonna 2027 3 430 eurosta 3 660 euroon ja sen pienenemisrajoja nostetaan. Iiron vähennys kasvaa 136 euroa ja Sallan noin 257 euroa vuodessa.
- Vuonna 2027 työttömyysvakuutusmaksun oletetaan laskevan 0,89 prosentista 0,74 prosenttiin HE 187/2026 mukaisesti. Sairausvakuutuksen päivärahamaksun oletetaan laskevan 0,88 prosentista 0,83 prosenttiin.
-
Työntekijäperhe (2 lasta)
Palkankorotukset ja kevenevä verotus vahvistavat työntekijäperheen ostovoimaa
Kuva: Filip Rankovic Grobgaard, Unsplash.VILLE VARASTOTYÖNTEKIJÄ JA MAIJA MYYJÄ
Ville Varastotyöntekijän ja Maija Myyjän perheeseen kuuluu kaksi kouluikäistä lasta. Perheen molemmat vanhemmat työskentelevät yksityisellä sektorilla: Ville maahantuontiyrityksen varastossa ja Maija eläinkaupan myyjänä. Vuonna 2026 Villen kuukausitulot, huomioiden lomarahat, ovat 3 177 euroa ja Maijan vastaavat tulot 2 942 euroa. He sijoittuvat noin viidenteen tulokymmenykseen. Perhe asuu 80 m² vuokra-asunnossa.
Työntekijäperheen käytettävissä olevat nimellistulot kasvavat ennusteen mukaan 3,7 prosenttia vuonna 2026, 3,8 prosenttia vuonna 2027 ja 3,1 prosenttia vuonna 2028. Palkankorotusten lisäksi tulokehitystä tukee verotuksen keveneminen. Verojen ja veronluonteisten maksujen osuus bruttotuloista laskee noin 0,27 prosenttiyksikköä vuonna 2026 ja noin 0,39 prosenttiyksikköä vuonna 2027. Työtulovähennys kasvaa vuonna 2027 puolisoilla yhteensä noin 493 euroa vuodessa. Samalla veroluonteisten maksujen aleneminen keventää verotusta. Perhe saa lisäksi kahden lapsen lapsilisät.
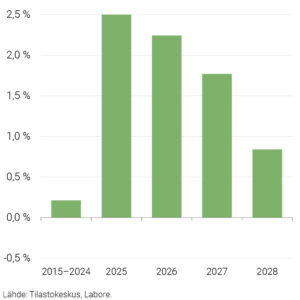
Työntekijäperheen ostovoima kasvaa jokaisena ennustevuonna, mutta kasvu hidastuu 2,2 prosentista vuonna 2026 noin 1,8 prosenttiin vuonna 2027 ja 0,8 prosenttiin vuonna 2028. Vuonna 2026 vuokrien vähäinen nousu hillitsee perheen inflaatiota, sillä vuokrat muodostavat noin neljänneksen kulutuskorista. Vuokrien nousu voimistuu ennustejakson lopulla. Myös elintarvikkeiden kallistuminen vaikuttaa tuntuvasti: niiden osuus perheen kulutuksesta on lähes viidennes. Perheinflaatio kiihtyy näin 1,4 prosentista vuonna 2026 noin 2,0 prosenttiin vuonna 2027 ja 2,2 prosenttiin vuonna 2028.Vuokra-asumisen maltillinen kallistuminen on suojannut perhettä omistusasumisen ja asuntolainojen korkojen voimakkaalta nousulta. Palkkojen, verotuksen ja kulutuskorin hintakehityksen yhteisvaikutuksesta työntekijäperheen ostovoima kasvaa vuodesta 2025 vuoteen 2028 noin 4,9 prosenttia. Vuonna 2028 ostovoima on noin 9,5 prosenttia vuoden 2015 tasoa korkeampi, mikä on esimerkkiperheistä paras pitkän aikavälin kehitys.
Ostovoiman muutos 2015–2024 (keskimäärin), 2025, 2026, 2027 ja 2028
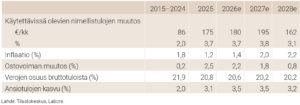
Työntekijäperheen tulokehitys 2015–2024 (keskimäärin) sekä vuosittain 2025–2028
Talousympäristö
- Perheen palkkatulojen oletetaan kasvavan 3,5 prosenttia vuosina 2026–2027 ja 3,2 prosenttia vuonna 2028.
- Perheen kulutuskorin inflaatioksi ennustetaan 1,4 prosenttia vuonna 2026, 2,0 prosenttia vuonna 2027 ja 2,2 prosenttia vuonna 2028. Vuokrien ja elintarvikkeiden inflaatio vaikuttaa työntekijäperheeseen erityisen paljon suurten kulutusosuuksien vuoksi.
- Vuokrien ennustetaan nousevan 0,08 prosenttia vuonna 2026, 1,45 prosenttia vuonna 2027 ja 2,85 prosenttia vuonna 2028.
Politiikkatoimenpiteet
- Vuonna 2027 valtion tuloveroasteikon tulorajoihin tehdään HE 174/2026 mukainen 3,2 prosentin indeksitarkistus. Vuodelle 2028 laskelmissa oletetaan ansiotasoindeksin kasvuennustetta vastaava 3,2 prosentin tarkistus.
- Työtulovähennyksen enimmäismäärä nousee vuonna 2027 3 430 eurosta 3 660 euroon ja sen pienenemisrajoja nostetaan. Villen vähennys kasvaa noin 263 euroa ja Maijan 230 euroa vuodessa.
- Vuonna 2027 työttömyysvakuutusmaksun oletetaan laskevan 0,89 prosentista 0,74 prosenttiin HE 187/2026 mukaisesti. Sairausvakuutuksen päivärahamaksun oletetaan laskevan 0,88 prosentista 0,83 prosenttiin.
-
Yksinhuoltajaperhe (1 lapsi)
Asumistuen menetys hidastaa yksinhuoltajan ostovoiman elpymistä
Kuva: Getty Images, Unsplash.SARI SIIVOOJA
Sari Siivooja on yhden kouluikäisen lapsen yksinhuoltaja. Sari työskentelee siivousalan yrityksessä yksityisellä sektorilla. Vuonna 2026 Sarin kuukausitulot, huomioiden lomarahat, ovat 2 642 euroa. Ansiotulojen lisäksi hän saa lapsilisää ja elatustukea. Asumistukea ei enää tule maksuun vuonna 2026. Perhe sijoittuu käytettävissä olevien tulojensa perusteella 3. tulokymmenykseen. Sari ja hänen lapsensa asuvat 60 m² vuokra-asunnossa.
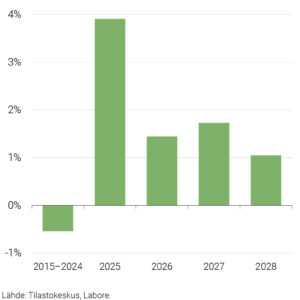
Yksinhuoltajaperheen palkkatulot kasvavat ansiotasoindeksin ennusteen mukaisesti, mutta samalla tulosidonnainen asumistuki pienenee ja poistuu vuonna 2026. Asumistuen indeksijäädytykset merkitsevät, että myös hintojen nousua kompensoiva saatu palkankorotus voi vähentää tukea. Siksi palkkojen nousu ei kokonaisuudessaan vahvista perheen ostovoimaa. Vuonna 2025 perhe sai asumistukea noin 42 euroa kuukaudessa, mutta vuonna 2026 tuki jää laskelmassa nollaan. Nettopalkka kasvaa noin 79 euroa kuukaudessa, mutta asumistuen menetys supistaa käytettävissä olevien tulojen lisäyksen noin 36 euroon. Hintojen nousun jälkeen ostovoima kohenee vain noin 0,2 prosenttia.
Käytettävissä olevat nimellistulot kasvavat 1,4 prosenttia vuonna 2026, 3,6 prosenttia vuonna 2027 ja 2,9 prosenttia vuonna 2028. Vuonna 2027 tulokehitystä tukevat palkankorotuksen lisäksi suurempi työtulovähennys ja vakuutusmaksujen aleneminen. Kokonaisveroaste laskee noin 0,42 prosenttiyksikköä. Elatustuki kasvaa indeksitarkistusten myötä, mutta lapsilisä pysyy laskelmissa ennallaan. Asumistukea perhe ei saa myöskään vuosina 2027–2028.
Perheen ostovoima kasvaa vain noin 0,2 prosenttia vuonna 2026. Vuonna 2027 kasvu vahvistuu 1,6 prosenttiin, mutta hidastuu vuonna 2028 noin 0,6 prosenttiin vuokrien ja muun kulutuksen kallistuessa. Vuokrat muodostavat yli kolmanneksen perheen kulutusmenoista, joten niiden nouseva hintakehitys vaikuttaa ostovoimaan erityisen paljon. Perheen inflaatio kiihtyy 1,3 prosentista vuonna 2026 noin 2,0 prosenttiin vuonna 2027 ja 2,3 prosenttiin vuonna 2028.
Kasvu ennustejaksolla ei korvaa aiempia menetyksiä. Vuonna 2028 yksinhuoltajaperheen ostovoima jää noin 4,8 prosenttia vuoden 2023 tasoa alemmaksi. Palkkojen nousu ja verotuksen keveneminen parantavat tilannetta, mutta asumistuen menetys jättää perheen toimeentulon aiempaa vahvemmin palkkatulojen varaan.
Yksinhuoltajaperheen tulokehitys 2015–2024 (keskimäärin) sekä vuosittain 2025–2028
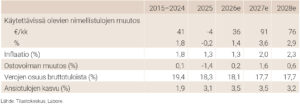
Ostovoiman muutos 2015–2024 (keskimäärin), 2025, 2026, 2027 ja 2028
Talousympäristö
- Perheen palkkatulojen oletetaan kasvavan 3,5 prosenttia vuosina 2026–2027 ja 3,2 prosenttia vuonna 2028.
- Perheen kulutuskorin inflaatioksi ennustetaan 1,3 prosenttia vuonna 2026, 2,0 prosenttia vuonna 2027 ja 2,3 prosenttia vuonna 2028.
- Vuokrien ennustetaan nousevan 0,08 prosenttia vuonna 2026, 1,45 prosenttia vuonna 2027 ja 2,85 prosenttia vuonna 2028. Vuokrien kallistuessa niiden suuri kulutusosuus leikkaa tuloista kertynyttä ostovoimaa merkittävästi.
Politiikkatoimenpiteet
- Yleisen asumistuen aiemmat leikkaukset ja määräytymisperusteiden indeksijäädytys heikentävät perheen toimeentuloa. Palkkatulojen noustessa jäljellä oleva asumistuki poistuu laskelmassa vuonna 2026.
- Määräytymisperusteiden indeksijäädytys jatkuu vuoden 2027 loppuun. Perhe ei saa asumistukea myöskään vuoden 2028 laskelmassa.
- Vuonna 2027 työtulovähennyksen enimmäismäärä nousee HE 174/2026 mukaisesti 3 430 eurosta 3 660 euroon. Sarin vähennys lapsikorotuksineen kasvaa 3 640 eurosta 3 870 euroon vuodessa. Yksinhuoltaja saa myös työtulovähennyksen lapsikorotuksen kaksinkertaisena eli 210 euroa vuodessa koko ennustejaksolla.
- Valtion tuloveroasteikon tulorajoihin tehdään vuonna 2027 HE 174/2026 mukainen 3,2 prosentin indeksitarkistus. Vuodelle 2028 laskelmissa oletetaan palkkakehitystä vastaava 3,2 prosentin tarkistus.
- Vuonna 2027 työttömyysvakuutusmaksun oletetaan laskevan 0,89 prosentista 0,74 prosenttiin HE 187/2026 mukaisesti. Sairausvakuutuksen päivärahamaksun oletetaan laskevan 0,88 prosentista 0,83 prosenttiin.
- Elatustuen ennustetaan nousevan 201,60 euroon vuonna 2027 ja 205,32 euroon vuonna 2028. Lapsilisä yksinhuoltajakorotuksineen on 168,18 euroa kuukaudessa.
-
Yksinasuva korkeakoulutettu
Yksinasuvan ostovoima elpyy hitaasti – vuoden 2015 taso jää vielä saavuttamatta
Kuva: Tom Brunberg, Unsplash.OLGA OPETTAJA
Olga Opettaja on yksin asuva korkeakoulutettu. Olga työskentelee peruskoulun opettajana julkisella sektorilla. Vuonna 2026 Olgan kuukausitulot, huomioiden lomarahat, ovat 4 469 euroa. Hän sijoittuu käytettävissä olevien tulojensa perusteella 7. tulokymmenykseen. Olga asuu 30 m² omistusasunnossa, josta hänellä on 100 000 euroa asuntovelkaa.
Korkeakoulutettu ja asuntovelallinen yksinasuja edustaa merkittävää joukkoa itsenäisiä suomalaisia. Hänen ostovoimaansa tukevat vuonna 2026 palkkojen nousu ja korkojen lasku. Vuosina 2027–2028 palkat kasvavat edelleen, mutta lainakorot kääntyvät ennusteessa lievään nousuun. Yksinasuva maksaa isoa velkaa takaisin yksin, joten korkojen osuus kulutuskorista on suurempi kuin toimihenkilöperheellä ja korkomuutokset vaikuttavat hänen ostovoimaansa suhteellisesti enemmän.
Käytettävissä olevat nimellistulot kasvavat 3,1 prosenttia vuonna 2026, 3,8 prosenttia vuonna 2027 ja 3,2 prosenttia vuonna 2028. Kokonaisveroaste nousee vuonna 2026 noin 0,25 prosenttiyksikköä, mutta laskee vuonna 2027 noin 0,22 prosenttiyksikköä. Korkeakoulutetulla työtulovähennys kasvaa noin 207 euroa vuodessa ja vakuutusmaksut alenevat. Yksinasuva ei saa tulonsiirtoja.
Ostovoima kasvaa 1,4 prosenttia vuonna 2026, 1,7 prosenttia vuonna 2027 ja 1,0 prosenttia vuonna 2028. Kulutuskorin inflaatio kiihtyy samalla 1,7 prosentista 2,2 prosenttiin. Korkojen lisäksi omistusasumisen, elintarvikkeiden ja palveluiden kallistuminen hillitsee kasvua. Ostovoima jää vuonna 2028 edelleen hieman vuoden 2015 tasoa alemmaksi: aiemman inflaatio- ja korkopiikin menetyksiä ei saada ennustejaksolla kokonaan kurottua umpeen.
Yksinasuvan tulokehitys 2015–2024 (keskimäärin) sekä vuosittain 2025–2028
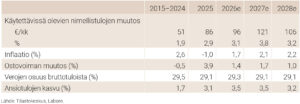
Ostovoiman muutos 2015–2024 (keskimäärin), 2025, 2026, 2027 ja 2028
Talousympäristö
- Palkkatulojen oletetaan kasvavan 3,5 prosenttia vuosina 2026–2027 ja 3,2 prosenttia vuonna 2028.
Yksinasuvan kulutuskorin inflaatioksi ennustetaan 1,7 prosenttia vuonna 2026, 2,1 prosenttia vuonna 2027 ja 2,2 prosenttia vuonna 2028. - Omistusasumisen ja korkojen hintakehitys vaikuttaa hänen ostovoimaansa erityisen paljon.
Asuntolainakannan keskikoron ennustetaan laskevan noin 2,91 prosenttiin vuonna 2026 ja nousevan noin 2,97 prosenttiin vuonna 2027 sekä 3,03 prosenttiin vuonna 2028.
Politiikkatoimenpiteet
- Vuonna 2027 valtion tuloveroasteikon tulorajoihin tehdään HE 174/2026 mukainen 3,2 prosentin indeksitarkistus. Vuodelle 2028 laskelmissa oletetaan palkkakehitystä vastaava 3,2 prosentin tarkistus.
- Työtulovähennyksen enimmäismäärä nousee vuonna 2027 3 430 eurosta 3 660 euroon ja sen pienenemisrajoja nostetaan. Olgan vähennys kasvaa 3 119 eurosta noin 3 326 euroon vuodessa.
- Vuonna 2027 työttömyysvakuutusmaksun oletetaan laskevan 0,89 prosentista 0,74 prosenttiin HE 187/2026 mukaisesti. Sairausvakuutuksen päivärahamaksun oletetaan laskevan 0,88 prosentista 0,83 prosenttiin.
- Palkkatulojen oletetaan kasvavan 3,5 prosenttia vuosina 2026–2027 ja 3,2 prosenttia vuonna 2028.
-
Yksin asuva työtön
Työttömien tulokehitys ei pysy hintojen nousun mukana
Kuva: Vadim Bogulov, Unsplash.TOMI TYÖTÖN / TEEMU TYÖTÖN
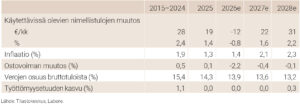
Tomi Työtön saa vuonna 2026 työmarkkinatukea tammi–huhtikuussa ja yleistukea touko–joulukuussa sekä yleistä asumistukea ja toimeentulotukea. Hänen käytettävissä olevat tulonsa ovat vuonna 2026 vuoden keskiarvona 1 346 euroa kuukaudessa.
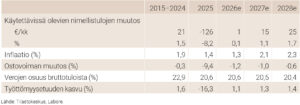
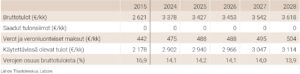
Teemu Työtön on konepajateollisuusalalta työttömäksi jäänyt mies, joka saa ansiosidonnaista työttömyyspäivärahaa. Vuonna 2026 päivärahan perusteena oleva vakuutuspalkka on 3 792 euroa kuukaudessa. Omavastuun ja porrastuksen jälkeen ansiopäiväraha on vuoden keskiarvona 1 629 euroa kuukaudessa ennen veroja. Asumis- ja toimeentulotuki mukaan lukien hänen käytettävissä olevat tulonsa ovat keskimäärin 1 417 euroa kuukaudessa.
Molemmat sijoittuvat käytettävissä olevien tulojensa perusteella 2. tulokymmenykseen ja asuvat yksin 40 m² vuokra-asunnossa.
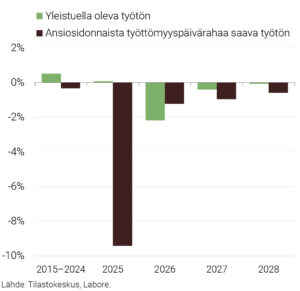
Työttömien ostovoima heikkenee jokaisena ennustevuonna, vaikka käytettävissä olevat nimellistulot kasvavat parilla kympillä yhtä vuotta lukuun ottamatta. Etuuksien kehitys ei pysy elämisen kustannusten nousun mukana. Molemmilla työttömillä vuokrat muodostavat lähes 40 prosenttia kulutusmenoista, joten varsinkin vuokrien nousu vaikuttaa heidän ostovoimaansa erityisen paljon.
Työmarkkinatukea ja sittemmin yleistukea saavan Tomin käytettävissä olevat nimellistulot pienenevät vuonna 2026 noin 12 euroa kuukaudessa eli 0,8 prosenttia. Varsinkin toimeentulotuen perusosan leikkaus alentaa hänen tulojaan: toimeentulotuki ei enää täysin kompensoi muiden etuuksien heikennyksiä. Vuonna 2027 nimellistulot kasvavat noin 22 euroa kuukaudessa ja vuonna 2028 noin 31 euroa. Taustalla ovat toimeentulotuen indeksitarkistukset ja verotuksen keveneminen, kun taas yleistuen määrä pysyy vuonna 2027 ennallaan. Tomin ostovoima laskee 2,2 prosenttia vuonna 2026, 0,4 prosenttia vuonna 2027 ja 0,1 prosenttia vuonna 2028.
Ansiosidonnaista saavan Teemun käytettävissä olevat nimellistulot pysyvät vuonna 2026 lähes ennallaan. Vuonna 2027 ne kasvavat noin 15 euroa kuukaudessa ja vuonna 2028 noin 25 euroa. Päivärahan perusteena oleva vakuutuspalkka nousee ansiotasoennusteen mukaisesti, mutta päivärahan porrastus pienentää vuoden keskimääräistä etuustuloa. Teemu saa myös asumistukea ja osassa kuukausista toimeentulotukea. Näiden vuotuiset keskimäärät jäävät kuitenkin selvästi Tomin tukia pienemmiksi. Teemun ostovoima heikkenee 1,2 prosenttia vuonna 2026, 1,0 prosenttia vuonna 2027 ja 0,6 prosenttia vuonna 2028.
Ansiopäivärahan leikkaukset ovat kaventaneet työttömien välistä tuloeroa. Vuonna 2026 Teemun käytettävissä olevat tulot ovat vuoden keskiarvona vain noin 71 euroa kuukaudessa suuremmat kuin Tomilla, kun sekä verot että asumis- ja toimeentulotuki huomioidaan.
Työttömien toimeentulon niukkuus näkyy myös välttämättömien menojen vertailussa. Vuonna 2025 Tomille jää vuokran jälkeen noin 594 euroa ja Teemulle noin 652 euroa kuukaudessa. Helsingin yliopiston uusimmassa kohtuullisen minimin viitebudjetissa lähimmän vertailutalouden muihin menoihin tarvitaan 761 euroa kuukaudessa. Vajetta on siten noin 167 ja 109 euroa kuukaudessa. Vertailu on suuntaa antava: viitebudjetti koskee alle 45-vuotiasta työssäkäyvää miestä Helsingissä. Kohtuullinen minimi kattaa arjen välttämättömyyksien lisäksi terveyden ylläpitämisen ja yhteiskunnallisen osallistumisen. Vertailu tehdään vuoden 2025 hinnoin. (Pöyry ym., 2026, s. 68; Laboren laskelmat.)
Molempien työttömien inflaatio kiihtyy noin 1,3–1,4 prosentista vuonna 2026 noin 2,1 prosenttiin vuonna 2027 ja 2,3 prosenttiin vuonna 2028. Tomin ostovoima jää vuonna 2028 hieman vuoden 2015 tason yläpuolelle, mutta Teemun ostovoima on lähes 18 prosenttia lähtötasoa alempi. Erityisesti ansiopäivärahan porrastus on syventänyt hänen pitkän aikavälin menetystään.
Yleistuella olevan työttömän tulokehitys 2015–2024 (keskimäärin) sekä vuosittain 2025–2028
Ansiosidonnaisella työttömyyspäivärahalla olevan työttömän tulokehitys 2015–2024 (keskimäärin) sekä vuosittain 2025–2028
Ostovoiman muutos 2015–2024 (keskimäärin), 2025, 2026, 2027 ja 2028
Talousympäristö
- Työttömien kulutuskorien inflaatioksi ennustetaan noin 1,3–1,4 prosenttia vuonna 2026, 2,1 prosenttia vuonna 2027 ja 2,3 prosenttia vuonna 2028.
- Vuokrat muodostavat noin 37–38 prosenttia heidän kulutuksestaan. Vuokrien ennustetaan nousevan 0,08 prosenttia vuonna 2026, 1,45 prosenttia vuonna 2027 ja 2,85 prosenttia vuonna 2028.
- Teemun päivärahan perusteena olevan vakuutuspalkan oletetaan kasvavan 3,5 prosenttia vuosina 2026–2027 ja 3,2 prosenttia vuonna 2028. Palkkakehitys ei korota Tomin työttömyysetuutta.
Politiikkatoimenpiteet
- Yleistuki korvasi työmarkkinatuen ja peruspäivärahan 1.5.2026. Etuuden vaihtuminen ei itsessään muuta Tomin täyttä päiväkohtaista tukimäärää.
- Yleistukeen ei tehdä indeksikorotusta vuonna 2027. Myös yleisen asumistuen määräytymisperusteiden indeksijäädytys jatkuu vuoden 2027 loppuun.
- Vuonna 2028 indeksitarkistukset palaavat laskelmiin, mutta jäädytyksen aikana menetettyjä korotuksia ei palauteta. SISUn ennusteparametreissa työttömyysetuuden perusmäärä nousee tällöin 37,21 eurosta 37,33 euroon päivässä ja myös asumistuen määräytymisperusteita tarkistetaan.
- Yksin asuvan toimeentulotuen perusosaa leikattiin 3 prosenttia 1.3.2026 alkaen. Vuonna 2027 leikkaus vaikuttaa koko vuoden ajan. Perusosien indeksitarkistukset huomioidaan laskelmissa.
- Ansiopäivärahan porrastus pienentää Teemun etuutta työttömyyden jatkuessa.
- Perusvähennyksen korotus keventää etuustulojen verotusta. Työtulovähennyksen korotukset eivät hyödytä näitä esimerkkihenkilöitä, sillä heillä ei ole vähennykseen oikeuttavia työtuloja.
Työttömien laskelmien oletuksia
- Työttömyyden oletetaan alkavan kunkin tarkasteluvuoden 1.1. ja jatkuvan vuoden loppuun. Vuodet ovat erillisiä esimerkkitilanteita, eivät saman työttömyysjakson jatkoa.
- Alkuomavastuu on viisi päivää vuonna 2023 ja seitsemän päivää vuodesta 2024 alkaen. Omavastuupäivät eivät kerrytä ansiopäivärahan porrastukseen laskettavia maksupäiviä. Tomin siirtyminen yleistuelle toukokuussa 2026 ei aiheuta uutta omavastuuta. Työttömyysetuudessa käytetään SISUn laskennallista 21,5 päivän kuukautta.
- Teemun porrastuksessa ensimmäiset 40 maksettua päivärahapäivää ovat täysimääräisiä, päivät 41–170 ovat 80 prosenttia ja päivästä 171 alkaen päiväraha on 75 prosenttia alkuperäisestä, kuitenkin vähintään perusosan suuruinen. Porrastusta sovelletaan tässä asetelmassa vuosina 2025–2028.
- Etuudet määritetään kuukausittain. Asumistuen tulona käytetään laskelmassa täyttä jatkuvaa työttömyysetuutta, ja toimeentulotuessa huomioidaan kuukausittainen nettotulo.
- Verot lasketaan koko vuoden veronalaisista tuloista ja kohdistetaan kuukausille tasan. Kuukausittaiset käytettävissä olevat tulot lasketaan yhteen ja jaetaan 12:lla. Tulokset kuvaavat koko työttömyysvuoden keskimääräistä kuukausituloa.
-
Eläkeläispariskunta
Eläkeläispariskunnan ostovoima heikkenee vuonna 2026 ja palautuu hitaasti

Kuva: Yalda, Unsplash.EINO JA EILA ELÄKELÄINEN
Eino ja Eila Eläkeläinen ovat 70-vuotias eläkeläispariskunta, jonka neljä aikuista lasta ovat muuttaneet pois kotoa ja perustaneet omat perheet. Vuonna 2026 Eino saa työeläkettä 2 463 euroa kuukaudessa ja Eila kansaneläkettä 703 euroa sekä takuueläkettä 288 euroa kuukaudessa. Pariskunta sijoittuu käytettävissä olevien tulojensa perusteella 3. tulokymmenykseen. He asuvat velattomassa 60 m² omistusasunnossa.
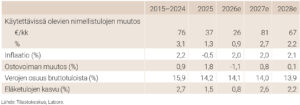
Eläkeläispariskunnan ostovoima heikkenee vuonna 2026, sillä eläkkeiden indeksikorotukset jäävät kulutuskorin hintojen nousua pienemmiksi. Käytettävissä olevat nimellistulot kasvavat vain 0,9 prosenttia, kun perheen inflaatio on noin 2,0 prosenttia, jolloin ostovoima laskee noin 1,1 prosenttia. Velattomuus suojaa pariskuntaa korkomenoilta, mutta asumisen energian ja elintarvikkeiden kallistuminen tuntuu heidän kulutuskorissaan näiden erien suurten osuuksien vuoksi.
Vuonna 2027 nimellistulojen kasvu vahvistuu 2,7 prosenttiin ja ostovoima kohenee noin 0,8 prosenttia. Vuonna 2028 nimellistulot kasvavat 2,2 prosenttia, mutta lähes yhtä nopea hintojen nousu jättää ostovoiman kasvun noin 0,1 prosenttiin. Eläkkeiden indeksitarkistusten lisäksi tulokehitystä tukee verovähennysten kasvu: kokonaisveroaste laskee noin 0,15 prosenttiyksikköä vuonna 2027 ja hieman myös vuonna 2028.
Ennustejakson lopulla pariskunnan ostovoima jää hieman vuoden 2025 tasoa alemmaksi. Pidemmällä aikavälillä kehitys on kuitenkin ollut esimerkkiperheiden joukossa suotuisaa: vuonna 2028 ostovoima on noin 7,7 prosenttia vuoden 2015 tasoa korkeampi. Aiemmat eläkkeiden indeksikorotukset ovat korvanneet osan hintojen noususta, mutta ennustejaksolla ostovoima ei juuri vahvistu.
Eläkeläispariskunnan tulokehitys 2015–2024 (keskimäärin) sekä vuosittain 2025–2028
Ostovoiman muutos 2015–2024 (keskimäärin), 2025, 2026, 2027 ja 2028
Talousympäristö
- Työeläkeindeksi nousee noin 0,9 prosenttia vuonna 2026. Ennuste vuodelle 2027 on 2,6 prosenttia ja noin 2,5 prosenttia vuonna 2028.
- Pariskunnan yhteenlasketut bruttomääräiset eläketulot kasvavat laskelmissa noin 0,8 prosenttia vuonna 2026, 2,5 prosenttia vuonna 2027 ja 2,2 prosenttia vuonna 2028.
- Perheen kulutuskorin inflaatioksi ennustetaan noin 2,0 prosenttia vuosina 2026–2027 ja 2,1 prosenttia vuonna 2028. Erityisesti elintarvikkeiden, asumisen energian ja omistusasumisen hintakehitys vaikuttaa pariskuntaan.
Politiikkatoimenpiteet
- Kansaneläkettä ja takuueläkettä tarkistetaan kansaneläkeindeksillä. Niitä eivät koske useisiin muihin Kelan etuuksiin sovellettavat indeksijäädytykset.
- Eläketulovähennyksen ja perusvähennyksen kasvu hillitsee eläketulojen noususta aiheutuvaa verojen kasvua. Eilan eläketuloista ei makseta laskelmissa veroa.
- Vuonna 2027 perusvähennyksen enimmäismäärä nousee HE 174/2026 mukaisesti 4 265 eurosta 4 400 euroon. Työtulovähennyksen korotukset eivät hyödytä pariskuntaa, sillä heillä ei ole työtuloja.
- Johtopäätökset
-
Esittely ja menetelmät
Esittely ja menetelmät
Kuva: Pexels, Pixabay.Esimerkkiperhelaskelmissa tarkastellaan ansiotulojen, tulonsiirtojen, verojen ja veronluonteisten maksujen kehitystä sekä niiden vaikutusta erilaisten esimerkkiperheiden ostovoimaan. Laskelmissa on huomioitu kaavaillut ja toteutuneet muutokset verotukseen, sosiaalivakuutusmaksuihin sekä sosiaaliturvaan. Asumismenot huomioidaan etuuksien määräytymisessä, jäsen- ja kassamaksut verotuksessa sekä asumisen ja korkojen hintakehitys ostovoimalaskennassa.
Kullekin esimerkkiperheelle on laskettu kotitalouskohtaiset kulutuskorit, mikä mahdollistaa perhekohtaisten inflaatioerojen huomioimisen perheiden ostovoiman kehitystä määriteltäessä.
Esimerkkiperheiden valinnassa on pyritty kuvaamaan monipuolisesti suomalaisia kotitalouksia. Kotitalouksista viisi edustaa erilaisia palkansaajaperheitä, ja loput kolme kotitaloutta edustavat erilaisia etuudensaajia. Palkansaajakotitaloudet eroavat toisistaan tulo- ja koulutustason, perherakenteen ja asumismuodon osalta. Laskelmissa palkansaajat edustavat sukupuolensa sekä ammatti- ja koulutusnimikkeidensä mukaisia mediaanituloisia.
Esimerkkikotitaloudet ja tulolaskenta
- Verot ja etuudet lasketaan SISU-mikrosimulointimallilla kunkin vuoden sääntöjen ja ennusteoletusten mukaisesti (Tilastokeskus, 2026). Käytettävissä olevat tulot muodostuvat bruttotuloista ja saaduista etuuksista vähentämällä verot ja veronluonteiset maksut.
- Palkkojen lähtötasot perustuvat Tilastokeskuksen palkkatilastoista poimittuihin mediaanipalkkoihin (Tilastokeskus, ei vuosilukua e, f). Ennustevuosien palkat korotetaan ansiotasoindeksillä. Vuositulo lasketaan kertomalla kuukausipalkka 12,5:llä, jolloin lomaraha huomioidaan. Päivärahan perusteena käytetään tätä vastaavaa vakuutuspalkkaa.
- Työeläkkeen lähtötaso perustuu ETK:n tilastotietoihin (Eläketurvakeskus, 2026b). Maksussa oleva eläke ennustetaan tästä lähtötasosta työeläkeindeksillä. Kansaneläke ja takuueläke määräytyvät SISUn parametrien mukaisesti.
- Vuoden 2028 valtionveroasteikon tulorajat pyöristetään lähimpään sataan euroon, ja vero tulorajan kohdalla lasketaan uudelleen. Vähennysten enimmäismäärät ja tulorajat tarkistetaan euron tarkkuudella. Päivärahamaksun tuloraja ennustetaan palkkakertoimella.
- Ammattiliittojen jäsenmaksujen vähennysoikeuden poistuminen huomioidaan vuodesta 2026 verolaskennassa; työttömyyskassamaksut säilyvät vähennyskelpoisina. Menetettyä verohyötyä ei vähennetä nettotuloista uudelleen. Jäsenmaksuja ei käsitellä uutena menona vasta vähennysoikeuden poistuttua.
- Kunkin kotitalouden kohdalla mainitut tulokymmenykset määritetään kotitalouden kulutusyksikköä kohti muunnetulla OECD-asteikolla lasketuista käytettävissä olevista vuosituloista. Lasten oletetaan olevan alle 14-vuotiaita. Vuoden 2026 rajat perustuvat aiempiin SISU-laskelmiin ajantasaistetulla aineistolla (Nyyssölä, 2026).
Asuminen, kulutuskorit ja ostovoima
- Vuokra- ja vastikemenot määritetään asunnon koon ja valitun alueellisen tilastosarjan perusteella. Omistusasujien vastikkeissa käytetään pääkaupunkiseudun kerrostalojen asuinhuoneistovastikkeita ja vuodesta 2024 uudistetun tilaston tietoja. Ennustevuosien vastikkeita päivitetään KHI:n hoitovastike-erällä 04.4.4.1. Asuntolainojen korkomenot lasketaan lainamäärän ja lainakannan ennustetun keskikoron perusteella. (Tilastokeskus, ei vuosilukua a, b; Suomen Pankki, ei vuosilukua)
- Vuokrat, vastikkeet ja muut hyväksyttävät asumismenot huomioidaan etuuksien laskennassa. Niitä tai lainanlyhennyksiä ei vähennetä raportoiduista käytettävissä olevista tuloista erillisinä kulutusmenoina.
- Kotitalouksille muodostetaan vuoden 2022 kulutustutkimukseen perustuvat kulutuskorit (Tilastokeskus, ei vuosilukua c). Perheinflaatio lasketaan painottamalla hyödykeryhmien hintamuutoksia kotitalouden kulutusmeno-osuuksilla. Asuntolainojen korot huomioidaan erikseen.
- Ostovoiman vuosimuutos lasketaan jakamalla nimellistulojen muutoskerroin perheinflaation muutoskertoimella ja vähentämällä tuloksesta yksi. Pitkän aikavälin kehitys ketjutetaan vuosimuutoksista; indeksikuvioiden perusvuosi on 2015 = 100. Historialliset keskiarvot ovat vuosimuutosten aritmeettisia keskiarvoja.
Hintaennusteiden muodostaminen
- Vuoden 2026 hyödykeryhmäkohtaisten ennusteiden lähtökohtana on tammi–elokuun keskimääräinen toteutunut inflaatio. Koko vuoden arvioissa huomioidaan myös Laboren syksyn inflaatioennuste ja ryhmäkohtaiset tarkennukset. Vuosien 2026–2028 kokonaisinflaation oletukset ovat 1,9, 2,2 ja 2,0 prosenttia. (Tilastokeskus, ei vuosilukua d; Fornaro ym., 2026)
- Vuosien 2027–2028 ennusteiden pohjana on käytetty EKP:n euroalueelle ennustamaa energian, ruoan, teollisuustuotteiden ja palveluiden hintakehitystä. Hyödykeryhmät on yhdistetty näihin kategorioihin, ja ennusteita tarkennetaan Suomen hintakehityksen ja tiedossa olevien veromuutosten perusteella. (Euroopan keskuspankki, 2026).
- Vuokrien vuoden 2026 ennuste perustuu tammi–elokuun toteumaan ja elokuun hintatason säilyttämiseen loppuvuonna. Vuoden 2027 ennusteessa oletetaan vuokramarkkinan pysyvän vaimeana. Yhtiövastikkeet on ennustettu erikseen hoitovastikkeiden hintakehityksellä.
- Elintarvikkeiden vuoden 2026 ennuste perustuu PTT:n syysennusteeseen (Forsman-Hugg ym., 2026) ja ravintoloiden sekä hotellien ennuste nojaa suurelta osin tammi–elokuun toteumaan.
- Välillisten verojen vaikutukset sisällytetään hintaennusteisiin aiempien vaikutusarvioiden perusteella. Arvioissa huomioidaan veron osuus tuotteen hinnasta, veromuutoksen arvioitu kuluttajahintavaikutus sekä muutoksen kohteena olevien tuotteiden osuus hyödykeryhmästä.
- Polttoaineveron vuoden 2027 alennuksen arvioitu vaikutus yksityisajoneuvojen käytön erään (HE 132/2025). Myös on huomioitu ajoneuvoveron vuoden 2028 kevennyksen arvioitu vaikutus (HE 173/2026). Terveyspalvelujen ennusteessa huomioidaan asiakasmaksujen indeksitarkistus (HE 66/2026).
- Ennusteet ovat ehdollisia oletetulle talous- ja hintakehitykselle. Euroalueen ja Suomen väliset erot sekä hyödykeryhmien sisäinen hintavaihtelu aiheuttavat epävarmuutta.
Työttömien kuukausilaskenta
- Työttömyyden oletetaan alkavan kunkin vuoden 1.1. ja jatkuvan vuoden viimeiseen päivään asti. Vuodet ovat erillisiä esimerkkitilanteita. Alkuomavastuu on viisi päivää vuonna 2023 ja seitsemän päivää vuodesta 2024 alkaen.
- Vuonna 2026 Tomi saa työmarkkinatukea tammi–huhtikuussa ja yleistukea touko–joulukuussa. Työttömyysetuudessa käytetään SISUn laskennallista 21,5 päivän kuukautta.
- Teemun ansiopäivärahan porrastus lasketaan maksetuista päivärahapäivistä, joihin omavastuupäivät eivät kuulu. Ensimmäiset 40 päivärahapäivää ovat täysimääräisiä, päivät 41–170 ovat 80 prosenttia ja päivästä 171 alkaen päiväraha on 75 prosenttia alkuperäisestä, kuitenkin vähintään perusosan suuruinen. Laskelmissa porrastusta on sovellettu vuosina 2025–2028.
- Etuudet on määritelty kuukausittain. Kuukausittaiset tulot summataan ja jaetaan 12:lla, jotta saadaan yksi keskimääräistä kuukausituloa edustava arvo. Asumistuen tulona käytetään laskelmassa täyttä jatkuvaa työttömyysetuutta ja toimeentulotuessa kuukausittaista nettotuloa. Verot lasketaan koko vuoden veronalaisista tuloista ja kohdistetaan kuukausille tasan.
Laskelmien rajaukset
- Kotitalouksien rakenne, asumismuoto ja lainamäärät pidetään määriteltyinä esimerkkioletuksina, jotta ajallinen vertailtavuus säilyy. Kotitaloudet eivät ikäänny.
- Kotitalouksille ei oleteta työsuhdepyöräetua, erillistä työhuonetta, perintöjä, lahjoja, kotitalousvähennykseen oikeuttavia hankintoja, liikkuvuusavustusta, optioita tai pääomatuloja. Näihin liittyvät politiikkamuutokset eivät vaikuta laskelmiin.
- Kirjallisuus
-
Liitetaulukot
Liitetaulukot
Liitetaulukko 1. Esimerkkiperhelaskelmien oletukset
Liitetaulukko 2. Laskelmissa käytetty valtion tuloveroasteikko 2027–2028
Liitetaulukko 3. Laskelmissa käytetyt vähennykset ja niiden tulorajat 2026–2028
Liitetaulukko 4. Työttömyysvakuutusmaksu ja päivärahanmaksun tuloraja
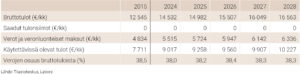
Liitetaulukko 5. Hyvätuloisen pariskunnan tulojen kehitys
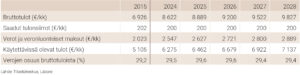
Liitetaulukko 6. Toimihenkilöperheen (2 lasta) tulojen kehitys
Liitetaulukko 7. Työntekijäperheen (2 lasta) tulojen kehitys
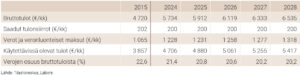
Liitetaulukko 8. Pienipalkkaisen yksinhuoltajaperheen (1 lapsi) tulojen kehitys
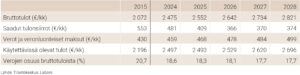
Liitetaulukko 9. Yksinasuvan korkeakoulutetun tulojen kehitys
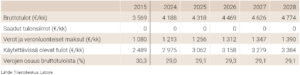
Liitetaulukko 10. Yksinasuvan yleistuella olevan työttömän tulojen kehitys
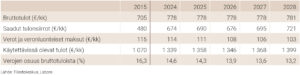
Liitetaulukko 11. Yksinasuvan ansiosidonnaisella työttömyyspäivärahalla olevan työttömän tulojen kehitys
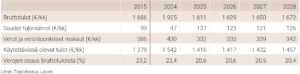
Liitetaulukko 12. Eläkeläispariskunnan tulojen kehitys
Julkistamistilaisuuden esityskalvot (PDF)

- Milla Nyyssölä
- johtava tutkija
- Puh. +358-45 7750 2062
- milla.nyyssola@labore.fi
- Tutkijaprofiili