Kauasko kaari kantaa? – Kulma on lupaava ja takana on voimaa
Talousennuste vuosille 2026–2028
-
Juho Koistinen: Kauasko kaari kantaa? – Kulma on lupaava ja takana on voimaa
JOHDANTO
Kauasko kaari kantaa? – Kulma on lupaava ja takana on voimaaa
- Vienti ja tuotannolliset investoinnit tukevat talouskasvua.
- Kotitalouksien kulutus piristyy, mutta työmarkkinoiden elpyminen vie aikaa.
- Energian kallistuminen ja kansainvälinen epävarmuus varjostavat kasvunäkymiä.
- Julkisen talouden alijäämä pysyy suurena ja velkaantuminen jatkuu.
Suomen talouskasvu on vahvistunut alkuvuonna, mutta elpyminen etenee vielä epätasaisesti. Tavaravienti on kasvanut ripeästi ja tuotannolliset investoinnit ovat lisääntyneet. Myös yksityisessä kulutuksessa on nähtävissä käänne parempaan pitkän vaisun jakson jälkeen. Asuntorakentamisen ongelmat sen sijaan jatkuvat, eikä tuotannon kasvu ole vielä vahvistanut työllisyyttä. Ennustamme bruttokansantuotteen kasvavan 1,7 prosenttia kuluvana vuonna, 1,6 prosenttia vuonna 2027 ja 1,5 prosenttia vuonna 2028.
Kysynnän ja tarjonnan tase
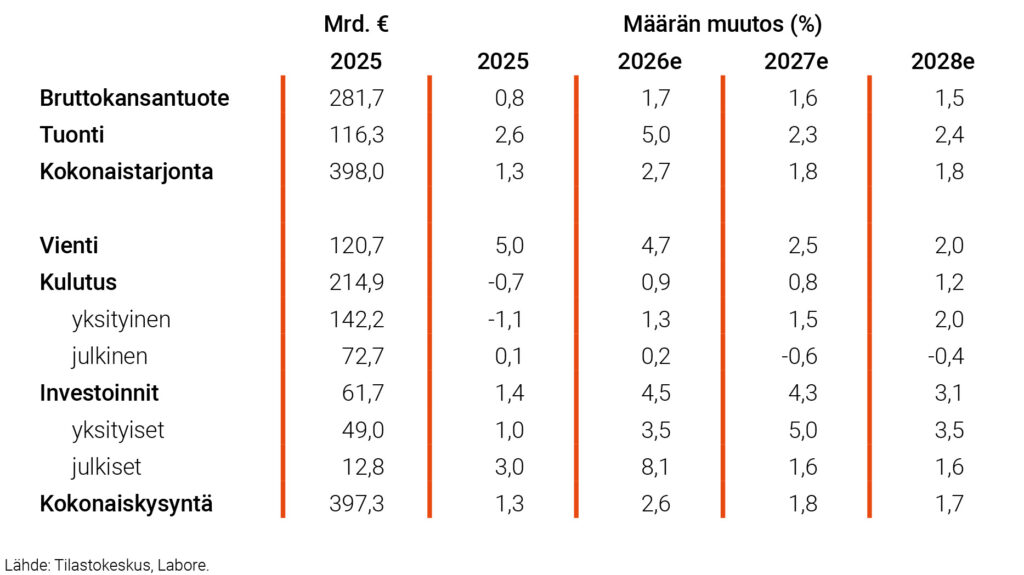
Alkuvuoden talouskasvu on vahvistunut, vaikka riskit eivät ole väistyneet. Iranin sota on nostanut energiahintoja ja lisännyt maailmantalouden epävarmuutta. Kesäkuussa saavutettu aselepo on jäänyt hauraaksi, ja öljytoimitusten ongelmat jatkuvat. Suomen kannalta keskeistä on, kuinka pitkään energian korkea hinta nostaa tuotantokustannuksia keskeisissä eurooppalaisissa kauppakumppanimaissa ja vähentää siten investointitavaroiden kysyntää. Ennusteemme perustuu oletukseen, että hintasokin vaikutukset lievenevät ennustejaksolla eikä rahapolitiikka kiristy merkittävästi nykyisestä.
Lähivuosien näkymät
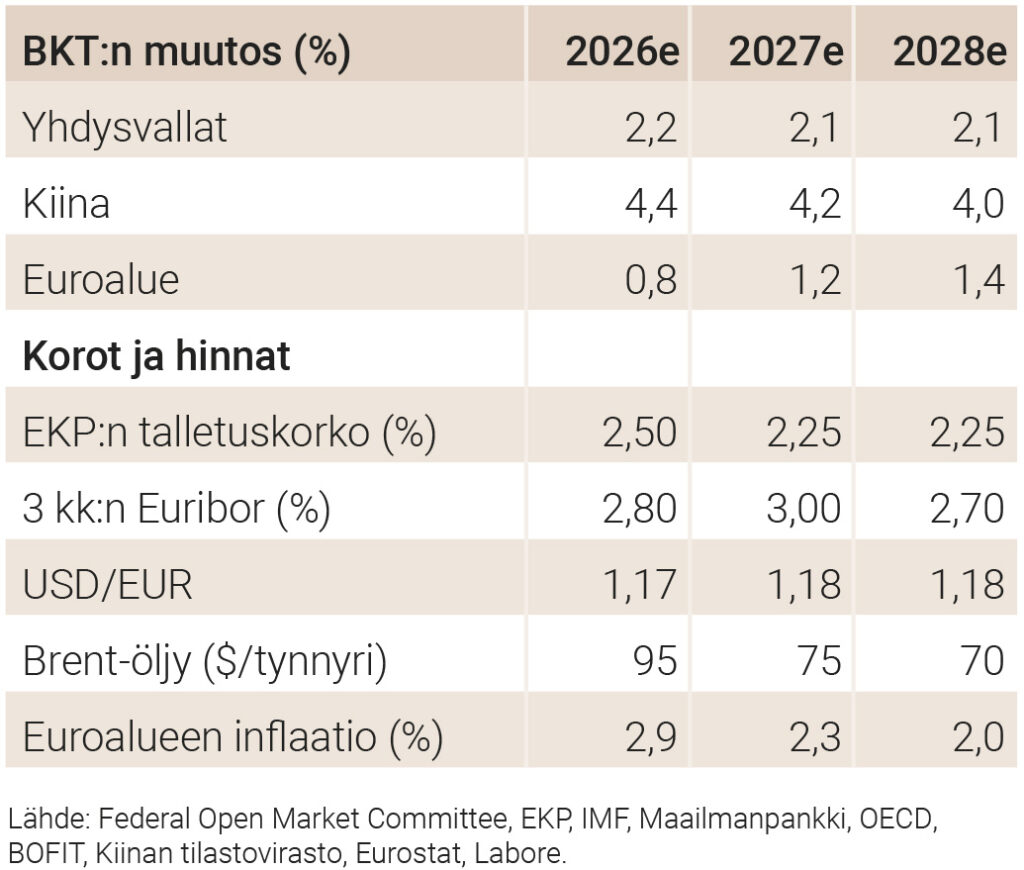
Maailmantalouden kasvu jatkuu energian hintasokista huolimatta. Yhdysvalloissa yksityinen kulutus, tekoälyinvestoinnit ja elvyttävä finanssipolitiikka ylläpitävät noin kahden prosentin kasvua ennustejaksolla. Euroalue on herkempi tuontienergian kallistumiselle. Arvioimme euroalueen talouden kasvavan kuluvana vuonna 0,8 prosenttia ja kasvun kiihtyvän 1,2 prosenttiin vuonna 2027 ja 1,4 prosenttiin vuonna 2028. Elpymistä tukevat kotitalouksien tulojen kasvu ja Saksan elvyttävä finanssipolitiikka. Kiinassa vahva vienti ylläpitää tuotantoa, mutta heikko kotimainen kysyntä ja kiinteistömarkkinoiden pitkittyneet ongelmat hidastavat kasvua.
Suomen viennin näkymät ovat verrattain suotuisat. Keskeisten kauppakumppanien suhdannetilanteen koheneminen ja eurooppalaisten puolustusinvestointien kasvu tukevat konepajateollisuuden tuotteiden kysyntää. Myös laivatoimitukset ja lääketeollisuuden vienti ylläpitävät viennin kasvua. Metsäteollisuuden tuotteiden kysyntä on sen sijaan heikkoa, ja palveluvienti on kehittynyt vaisusti. Ennustamme viennin kasvavan 4,7 prosenttia kuluvana vuonna, 2,5 prosenttia vuonna 2027 ja 2,0 prosenttia vuonna 2028. Tuontia lisäävät puolustus- ja datakeskusinvestoinnit sekä kotimaisen kysynnän elpyminen. Vaihtotase säilyy ylijäämäisenä, mutta ylijäämä pienenee ennustejakson loppua kohden.
Investointien kasvu jatkuu, mutta asuntorakentamisen ja tuotannollisten investointien näkymät poikkeavat selvästi toisistaan. Datakeskushankkeet lisäävät sekä rakentamista että tietotekniikkahankintoja, ja puolustushankinnat kasvattavat julkisia investointeja. Odotamme myös tutkimus- ja kehittämisinvestointien lisääntyvän. Asuntorakentamista jarruttavat edelleen asuntojen hintojen lasku ja uusien asuntojen vähäinen kysyntä. Investoinnit kasvavat ennusteessamme 4,4 prosenttia kuluvana vuonna, 4,3 prosenttia vuonna 2027 ja 3,1 prosenttia vuonna 2028. Suurten hankkeiden tuontiosuus kuitenkin rajoittaa niiden vaikutusta kotimaiseen talouskasvuun. Rakentamisen elpymistä voivat lisäksi hidastaa osaavan työvoiman puute ja rakennuskustannusten nousu.
Suomen työmarkkinoilla käänne parempaan on vasta edessä. Talouskasvu on perustunut tuottavuuden paranemiseen, sillä yritykset ovat voineet lisätä tuotantoaan ilman uusia rekrytointeja. Suhdannekyselyissä työllistämisaikeet ovat kuitenkin vahvistuneet, ja odotamme työvoiman kysynnän kasvavan loppuvuodesta ja ensi vuoden aikana. Työttömyysaste laskee ennusteessamme kuluvan vuoden 10,4 prosentista 9,8 prosenttiin vuonna 2027 ja 9,2 prosenttiin vuonna 2028. Vienti ja datakeskushankkeet tukevat työllisyyttä, mutta asuntorakentamisen heikkous ja julkisen talouden sopeutus hidastavat työmarkkinoiden elpymistä. Palvelualoilla työvoiman kysynnän kasvu riippuu kotitalouksien kulutuksen piristymisestä.
Kotitalouksien kulutuksessa on merkkejä piristymisestä. Alkuvuoden kasvu on nojannut tavaroiden kysyntään, kun taas palvelujen kulutus on pysynyt vaisuna. Kuluttajien luottamus on kuitenkin kohentunut, ja odotamme reaalitulojen kasvun sekä työllisyyden asteittaisen paranemisen tukevan kulutusta. Ennustamme yksityisen kulutuksen kasvavan 1,3 prosenttia kuluvana vuonna, 1,5 prosenttia vuonna 2027 ja 2,0 prosenttia vuonna 2028. Ennusteen toteutuminen edellyttää, että kotitalouksien varautumissäästäminen vähenee. Korkea työttömyys sekä polttoainekustannusten ja asuntolainakorkojen nousu voivat kuitenkin hidastaa kulutuksen kasvua ennakoitua enemmän.
Inflaatio on kiihtynyt energian kallistumisen vuoksi, mutta hintojen nousupaineet eivät ole levinneet yhtä voimakkaina koko talouteen. Kotimainen kysyntä on toistaiseksi maltillista eikä aiheuta merkittäviä hintapaineita. Ennustamme kansallisella kuluttajahintaindeksillä mitatun inflaation olevan 1,9 prosenttia kuluvana vuonna, 2,2 prosenttia vuonna 2027 ja 2,0 prosenttia vuonna 2028.
Julkisen talouden ongelmat eivät ratkea pelkästään suhdanteen kohentuessa. Puolustusmenot, korkokustannukset ja väestön ikääntyminen kasvattavat menoja, ja veronkevennykset hidastavat tulopohjan vahvistumista. Julkisen talouden alijäämä suhteessa bruttokansantuotteeseen on ennusteessamme 3,8 prosenttia vuonna 2026, 4,2 prosenttia vuonna 2027 ja 3,9 prosenttia vuonna 2028. Velkasuhde nousee ennustejaksolla 90,9 prosentista 94,5 prosenttiin. Suurin osa alijäämästä syntyy valtiontaloudessa, mutta myös kuntien ja hyvinvointialueiden taloudellinen liikkumavara pysyy niukkana.
Ennusteen keskeisimmät riskit
Ennustettua heikomman kehityksen keskeiset riskit liittyvät kansainväliseen talouteen ja kotitalouksien varovaisuuteen. Lähi-idän konfliktin pitkittyminen voi pitää energian hinnan korkeana, kiihdyttää inflaatiota ja kiristää rahoitusoloja. Tämä heikentäisi Suomen vientikysyntää sekä kotimaista kulutusta ja investointeja. Myös Yhdysvaltojen kauppapolitiikka ja tekoälyinvestointien tuottoihin liittyvä epävarmuus voivat aiheuttaa häiriöitä kansainvälisessä taloudessa. Kotimaassa työvoiman kysynnän pitkittynyt heikkous voisi puolestaan viivästyttää kulutuksen elpymistä.
Myös ennustettua nopeampi kasvu on mahdollista. Pysyvä rauha Lähi-idässä alentaisi energian hintaa ja vahvistaisi luottamusta. Kotitalouksien kulutus voisi tällöin piristyä arvioitua ripeämmin. Tekoälyinvestointien kasvu voi puolestaan lisätä suomalaisten ICT-palvelujen vientiä ennustettua enemmän. Kasvun jatkumiselle on siis edellytyksiä, mutta sen välittyminen laajemmin työllisyyteen ja kotitalouksien kulutukseen vie vielä aikaa.
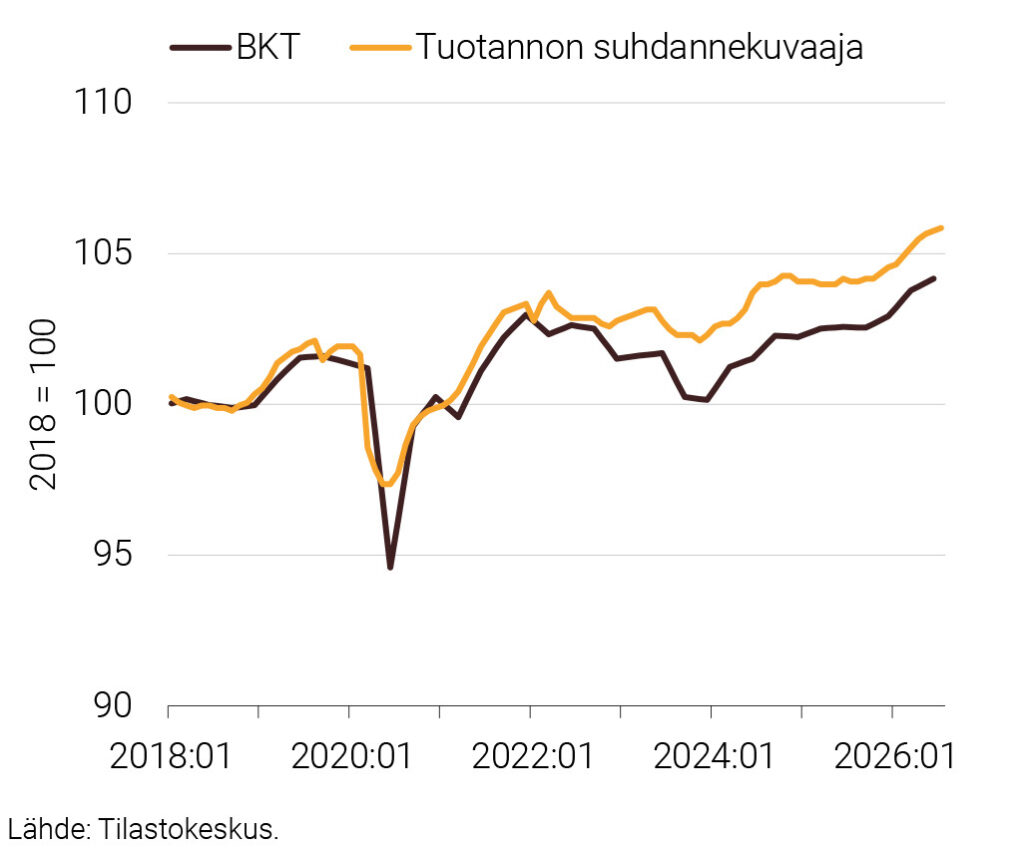
Kuvio 1. BKT ja tuotannon suhdannekuvaaja 2019:01–2026:07
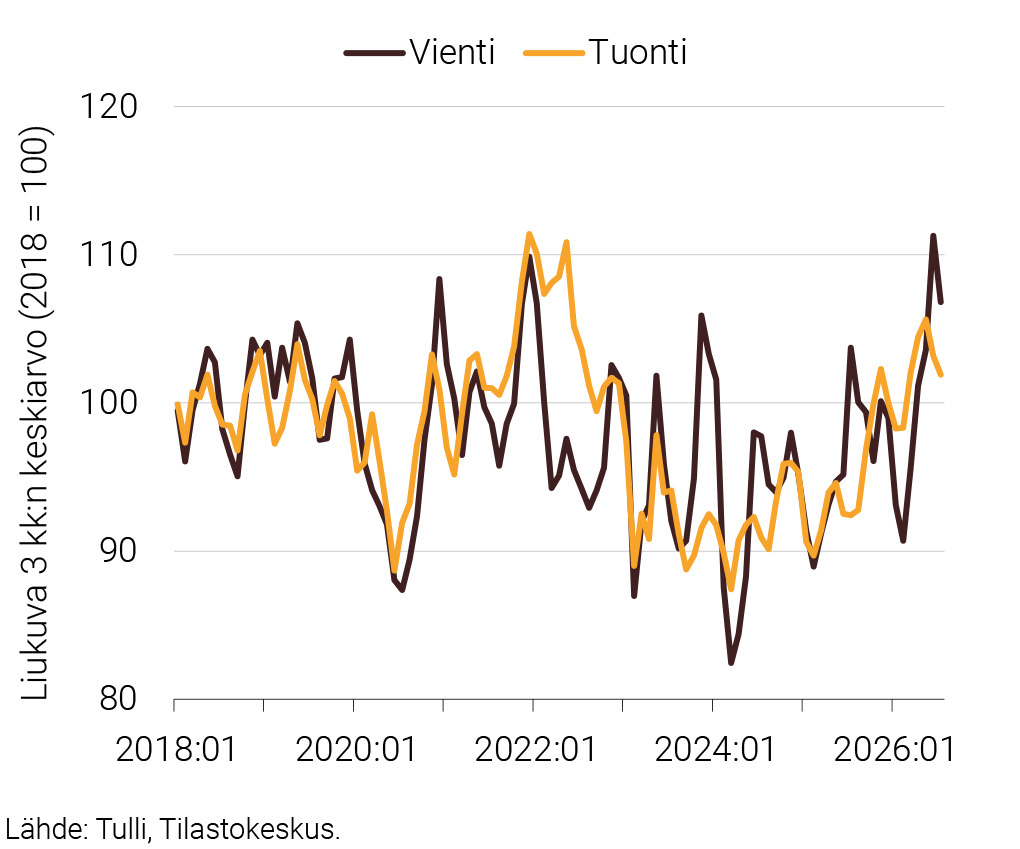
Kuvio 2. Tavarakaupan volyymi 2018:01–2026:07
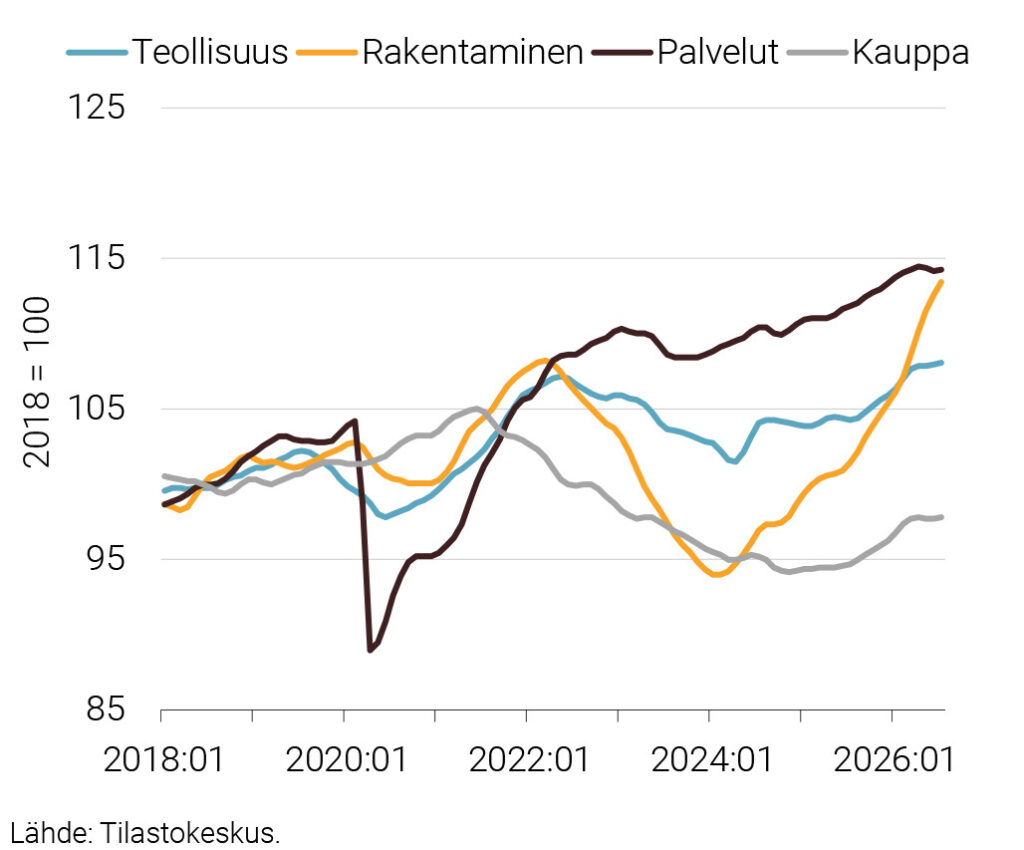
Kuvio 3. Päätoimialojen tuotannon volyymi 2018:01–2026:07
-
Paolo Fornaro & Juho Koistinen: Iranin sota jarruttaa maailmantalouden kasvua
KANSAINVÄLINEN TALOUS
Iranin sota jarruttaa maailmantalouden kasvua
- Iranin sota ja sen aiheuttama energian hintasokki jarruttavat maailmantalouden kasvua. Kesäkuussa solmittu aselepo on osoittautunut hauraaksi, ja raakaöljyn hinta vaihtelee edelleen voimakkaasti.
- Yhdysvaltojen talouskasvua tukevat yksityinen kulutus, tekoälyinvestoinnit ja elvyttävä finanssipolitiikka. Euroalueella energian hintasokki jarruttaa vielä kasvua, mutta suhdanne vahvistuu vähitellen ennustejaksolla.
- Kuluvana vuonna inflaatio kiihtyy yli keskuspankkien tavoitteiden suurissa talouksissa, myös euroalueella. Energian halventuessa inflaation ennakoidaan hidastuvan selvästi vuonna 2027 ja palautuvan tavoitetasoilleen vuonna 2028, vaikka palveluinflaatio pysyy sitkeänä.
- Odotamme Kiinan talouskasvun hidastuvan siitä huolimatta, että tavaravienti on yltänyt uusiin ennätyksiin ja energian hintasokin vaikutukset ovat jääneet vähäisiksi. Kasvua jarruttavat kuluttajien varovaisuus, väestörakenteen ongelmat ja pitkittynyt kiinteistömarkkinoiden kriisi.
Maailmantalous kasvoi vahvasti vuoden 2025 lopulla. Helmikuussa 2026 kauppapoliittista epävarmuutta vähensi osaltaan Yhdysvaltojen korkeimman oikeuden päätös, jonka mukaan IEEPA-laki ei oikeuttanut presidenttiä asettamaan tulleja. Yksityinen kulutus kasvoi reaalitulojen kasvun tukemana. Tekoälyinvestoinnit puolestaan tukivat talouskasvua etenkin Yhdysvalloissa ja datakeskusten komponentteja vievissä Aasian maissa. Myös euroalueen talous kasvoi vahvasti vuoden 2025 jälkipuoliskolla, ja näkymät vuoteen 2026 olivat myönteiset.
Iranin sodan puhkeaminen helmikuun 2026 lopussa muutti näkymiä jyrkästi. Erityisesti Hormuzinsalmen sulkeminen nosti öljyn ja maakaasun hintoja voimakkaasti Euroopassa ja Aasiassa. Iranin iskujen aiheuttamat vauriot ovat lisäksi lamauttaneet öljynjalostusta Persianlahden maissa, ja myös lannoitteiden hinnat ovat nousseet huomattavasti.
Sota on kestänyt alun perin odotettua pidempään, mikä on voimistanut sen kielteisiä vaikutuksia maailmantalouteen ja lisännyt inflaatiopaineita. Euroalueen kokonaisinflaatio kiihtyi keväällä 2026 yli kolmeen prosenttiin. Osapuolet pääsivät aselepoon kesäkuussa 2026, minkä jälkeen öljyn ja maakaasun hinnat laskivat. Aselepo osoittautui kesän aikana hauraaksi: taistelut käynnistyivät ajoittain uudelleen, ja liikenne Hormuzinsalmessa pysyi rajoitettuna. Raakaöljyn hinta vaihtelee voimakkaasti ja on edelleen korkea. Energian hintasokin vaikutukset näkyvät taloudessa täysimääräisesti vasta viiveellä.
Suuret taloudet jatkavat kasvuaan
Ennustamme Yhdysvaltojen talouden kasvavan noin kahden prosentin vuosivauhtia koko ennustejaksolla. Energian hintasokki on vaikuttanut myös Yhdysvaltojen talouteen. Odotamme kuitenkin vahvan yksityisen kulutuksen, elvyttävän finanssipolitiikan ja generatiiviseen tekoälyyn liittyvien investointien tukevan talouskasvua. Korkeimman oikeuden päätöksen jälkeen Trumpin hallinto asetti väliaikaisen 10 prosentin tullin. Sen voimassaolo päättyi heinäkuussa 2026, mutta tilalle tulivat uudet tullit. Kaupan esteisiin liittyvä epävarmuus on edelleen suurta.
Kansainvälinen talous
Energiahintojen nousu vaikuttaa voimakkaasti euroalueen talouteen, joka on riippuvainen öljyn ja maakaasun tuonnista. Inflaation kiihtyminen heikentää kotitalouksien ostovoimaa, minkä odotetaan hidastavan yksityisen kulutuksen kasvua. Kasvava epävarmuus ja rahoitusolojen kiristyminen heikentävät kuluttajien luottamusta ja jarruttavat yksityisiä investointeja. Ennustamme euroalueen talouskasvun hidastuvan vuonna 2026 ja kiihtyvän jälleen vuosina 2027–2028. Kasvua tukevat kotitalouksien käytettävissä olevien tulojen kasvu, geopoliittisen epävarmuuden väheneminen sekä Saksan elvyttävä finanssipolitiikka.
Kiinan vienti yltää uusiin ennätyksiin, mutta talouden rakenteelliset ongelmat jatkuvat. Hallitus on pyrkinyt vauhdittamaan yksityistä kulutusta ja rajoittamaan yritysten välistä kilpailua. Kuluttajat ovat silti varovaisia, ja yksityisen kulutuksen osuus BKT:sta pysyy verrattain pienenä. Tämä yhdessä laajamittaisen teollisuuspolitiikan kanssa kannustaa kiinalaisia yrityksiä etsimään vientimarkkinoita, mikä voi lisätä kauppapoliittisia jännitteitä. Suurten kaupunkien kiinteistöjen hinnoissa on merkkejä laskun taittumisesta, mutta kiinteistösektorin ongelmat ovat edelleen suuria.
Talousnäkymiin liittyy edelleen huomattavaa epävarmuutta. Vaikka Yhdysvallat ja Iran pääsivät aselepoon kesäkuussa, jännitteet ovat yhä lähes ennallaan. Iranin rooliin Hormuzinsalmen laivaliikenteen valvonnassa liittyy epäselvyyttä, ja salmi on edelleen pääosin suljettu. Venäjän hyökkäyssota Ukrainassa jatkuu viidettä vuottaan. Viimeaikainen kehitys viittaa Ukrainan aseman vahvistumiseen, mikä voi tehdä Venäjän toiminnasta entistä vaikeammin ennakoitavaa.
Epävarmuutta aiheuttavat myös Trumpin hallinnon tulevat tullipäätökset. Rahoitusmarkkinat ovat edelleen epävakaat. Osakekurssit heijastavat epävarmuutta siitä, tuottavatko Yhdysvaltojen suurten teknologiayhtiöiden mittavat tekoälyinvestoinnit riittävästi suhteessa investoituihin summiin.
Inflaatio kiihtyy ympäri maailman
Iranin sodan aiheuttama energian hintasokki on lisännyt inflaatiopaineita erityisesti euroalueella ja Aasiassa, missä monet maat ovat riippuvaisia öljyn ja maakaasun tuonnista. Myös öljyjalosteiden hinnat ovat nousseet, mikä on seurausta Persianlahden maiden öljynjalostamojen vaurioista. Lannoitteiden ja muiden teollisuuden tuotantopanosten, kuten heliumin, hinnat ovat niin ikään nousseet tuntuvasti. Brent-raakaöljyn hinta laski jyrkästi kesäkuussa 2026 solmitun aselevon jälkeen, mutta taistelujen alkaminen uudelleen käänsi hinnan jälleen nousuun. Ennustamme öljyn hintasokin kiihdyttävän kokonaisinflaatiota vuonna 2026 ja vuoden 2027 alussa. Odotamme raakaöljyn hinnan olevan yli 90 dollaria tynnyriltä vuonna 2026 ja laskevan vuosina 2027 ja 2028.
Vaikka Yhdysvallat on öljynviejämaa, energian hintasokki on nostanut sielläkin polttoaineiden hintoja. Inflaatiopaineita lisäävät Trumpin hallinnon asettamat tullit. Niiden vaikutukset tavaroiden hintoihin näkyvät viiveellä, kun aiemmin kertyneet varastot ehtyvät. Myös energian ja ruuan hintojen vaihtelusta puhdistettu pohjainflaatio pysyy sitkeänä palveluhintojen nousun vuoksi. Ennustamme Yhdysvaltojen kokonais- ja pohjainflaation kiihtyvän voimakkaasti vuonna 2026. Vuonna 2027 inflaatio hidastuu, mutta jää hieman kahden prosentin tavoitteen yläpuolelle. Markkinoilla odotetaan Yhdysvaltojen keskuspankin Fedin lykkäävän koronlaskuja tai jopa kiristävän rahapolitiikkaa uudelleen.
Energian hintasokki vaikuttaa selvästi voimakkaammin öljyä ja maakaasua tuovan euroalueen talouteen. Sokin suuruudesta huolimatta inflaatiopaineiden odotetaan jäävän selvästi vähäisemmiksi kuin Venäjän hyökättyä Ukrainaan vuonna 2022. Tätä selittävät vähäisempi riippuvuus maakaasusta ja uusiutuvan energian tarjonnan kasvu. Inflaatiopaineita hillitsevät myös työmarkkinoiden viileneminen ja vaimeampi kokonaiskysyntä. Odotamme nimellispalkkojen nousevan edelleen tuntuvasti etenkin Saksassa, mutta nousuvauhti hidastuu. Tällä on pohjainflaatiota hillitsevä vaikutus. EKP nosti ohjauskorkoja kesäkuussa, mutta emme odota rahapolitiikan merkittävää kiristymistä jatkossa, sillä inflaatiosokin arvioidaan jäävän tilapäiseksi.
-
Juho Koistinen: Ulkomaankauppa on vilkastunut suuntaansa
ULKOMAANKAUPPA
Ulkomaankauppa on vilkastunut suuntaansa
- Tavaravienti vetää, mutta palveluvienti on tahmeaa.
- Puolustus- ja datakeskusinvestoinnit kasvattavat tuontia.
- Vaihtotase säilyy ylijäämäisenä, mutta ylijäämä pienenee ennustejaksolla.
Vienti tuki talouskasvua vahvasti vuosina 2024–2025. Lupaava kehitys jatkui kuluvan vuoden tammi–kesäkuussa, jolloin tavaroiden ja palvelujen viennin volyymi kasvoi 6,6 prosenttia vuodentakaisesta. Kasvu oli yksinomaan tavaraviennin ansiota: tavaravienti kasvoi 11,2 prosenttia, kun taas palveluvienti supistui 2,6 prosenttia. Kasvua selittävät kesäkuulle ajoittunut risteilijätoimitus sekä kone- ja metalliteollisuuden tuotteiden vahva ulkomainen kysyntä.
Suhdanne on vahvistunut Suomen keskeisissä eurooppalaisissa kauppakumppanimaissa, ja vienti Yhdysvaltoihin on jatkanut kasvuaan kauppapoliittisesta epävarmuudesta huolimatta, etenkin lääketeollisuudessa. Tavaraviennin arvoa ovat kasvattaneet myös yksittäiset tekijät, kuten kullan viennin voimakas kasvu. Tammi–kesäkuussa Suomesta vietiin kultaa lähes miljardin euron arvosta, yli kaksinkertaisesti vuodentakaiseen verrattuna.
Viennin kehitys on kuitenkin eriytynyt toimialoittain. Heikko kysyntä supistaa edelleen metsäteollisuuden vientiä, eikä nopeaa käännettä ole näköpiirissä. Palveluvienti on pysynyt paikallaan vuoden verran, ja etenkin digi- ja ohjelmistopalveluissa on kasvuvaraa.
Tuonti on kiihtynyt vuoden 2025 alusta lähtien. Kuluvan vuoden tammi–kesäkuussa tavaroiden ja palvelujen tuonnin volyymi kasvoi 8,2 prosenttia vuodentakaisesta. Kasvua ovat tukeneet kysynnän elpyminen sekä alkuvuodelle kirjatut hävittäjähankinnat (ks. myös erillisartikkeli) ja datakeskusten laitehankinnat. Tuonnin volyymi jää kuitenkin edelleen vuoden 2022 huipputasosta. Palvelutuontia ovat kasvattaneet matkailu- ja ohjelmistopalvelut.
Ulkomaankaupan näkymät
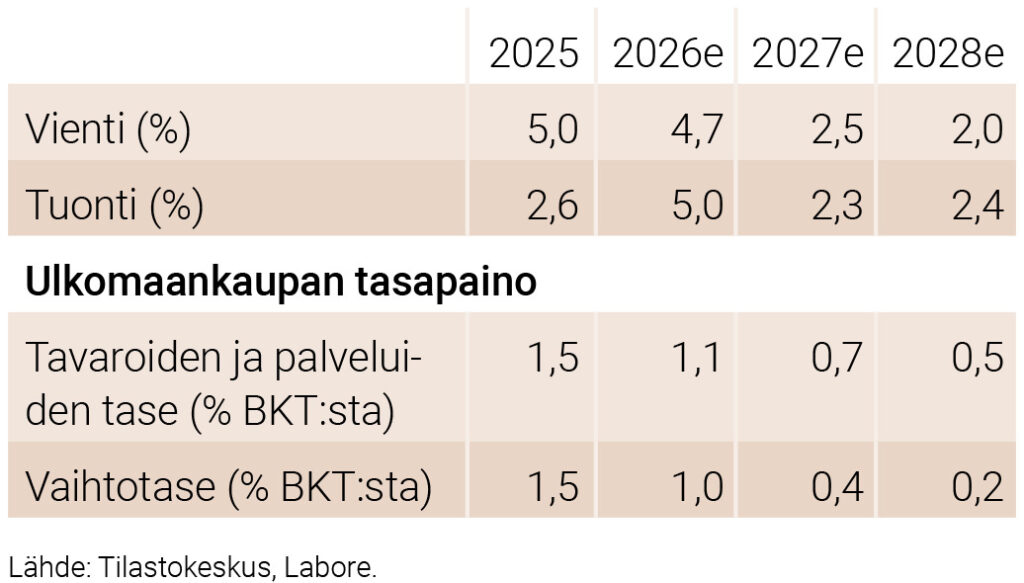
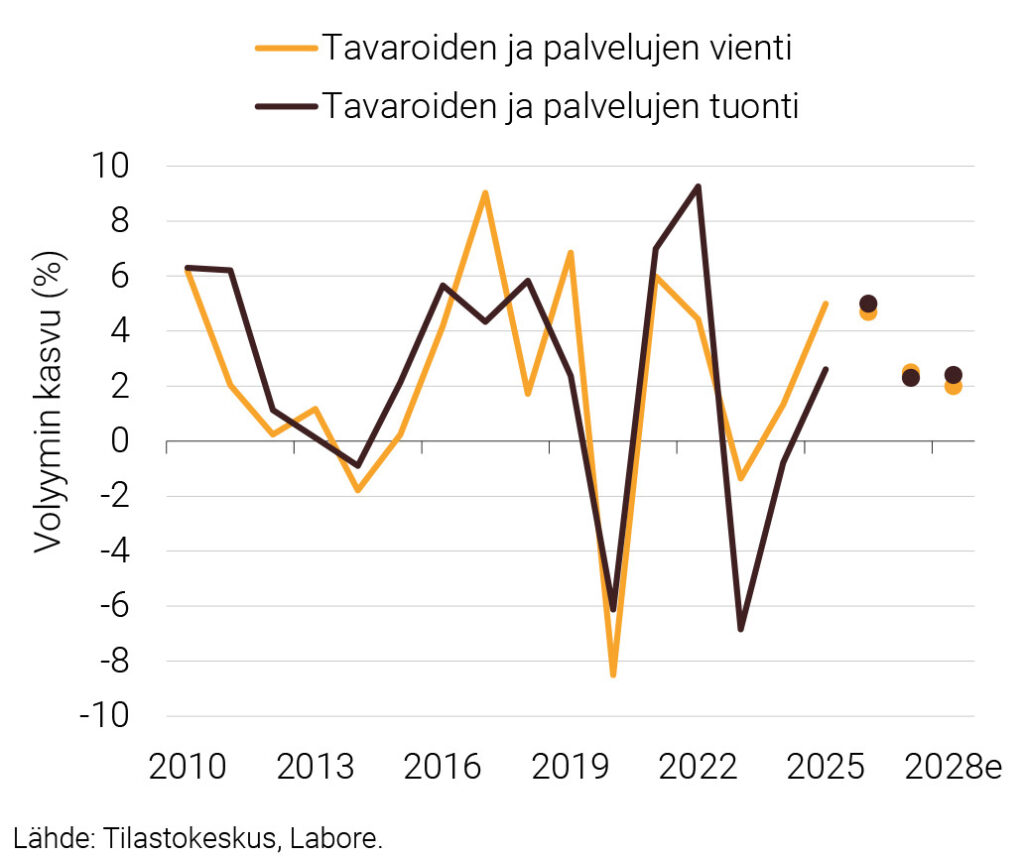
Ennustamme viennin kasvavan 4,7 prosenttia kuluvana vuonna, 2,5 prosenttia vuonna 2027 ja 2,0 prosenttia vuonna 2028. Suotuista kehitystä puoltavat Suomen talouden hyvä kilpailukyky, kauppakumppanien kohentuva suhdanne ja eurooppalaisen teollisuustuotannon kasvu, joka kasvattaa Suomessa tuotettujen investointitavaroiden kysyntää.
Ulkomaankaupan keskeisiä ennustelukuja
Kuvio 1. Tavaroiden ja palvelujen ulkomaankauppa 2010–2028
Viime vuosina vientiään kasvattanut konepajateollisuus hyötyy myös eurooppalaisten puolustusinvestointien kasvusta. Meriteollisuus kasvaa jäänmurtaja- ja risteilijätoimitusten ansiosta. Meyerin telakka on solminut sopimuksen vuosittaisista risteilijätoimituksista pitkälle 2030-luvulle saakka, mikä ylläpitää telakkateollisuuden viennin korkeaa tasoa. Kemianteollisuudessa lääkkeiden ja muiden farmaseuttisten tuotteiden vienti on kasvanut voimakkaasti. Oletamme kasvun jatkuvan ennustejaksolla.
Vientiennusteen riskit ovat tasapainossa. Ennustettua hitaamman kasvun riski liittyy rahoitusolojen kiristymiseen. Suomalaisen konepajateollisuuden vientituotteiden kysyntä voi heikentyä, jos energian kallistuminen kiihdyttää inflaatiota laajemmin ja EKP joutuu kiristämään rahapolitiikkaa ennakoitua enemmän. Lähi-idän konfliktin pitkittyminen heikentäisi maailmankaupan ja Suomen viennin näkymiä.
Ennustettua nopeamman kasvun mahdollisuuksia on ICT-palveluissa, joiden vienti on pysynyt vuoden verran paikallaan. Voimakkaassa kasvussa olevat tekoälyinvestoinnit voivat kasvattaa suomalaisten yritysten ohjelmisto- ja digipalveluvientiä. Myös perinteisen teollisuuden vientiin liittyy yhä enemmän ohjelmisto- ja toiminnanohjauspalveluja, joiden vienti voi kasvaa ennakoitua nopeammin.
Tuonnin kasvu hidastuu kuluvan vuoden 5,0 prosentista 2,3 ja 2,4 prosenttiin vuosina 2027 ja 2028. Puolustusinvestoinnit kasvattavat tuontia läpi ennustejakson. Keskeisiä ovat hävittäjähankinnat, mutta myös muiden puolustustarvikkeiden ja niiden osien tuonti kasvaa. Teollisuus käyttää merkittävästi tuontipanoksia tuotannossaan, minkä seurauksena tuonti kasvaa viennin imussa. Yksityisen kulutuksen piristyminen kasvattaa myös ulkomailla tuotettujen tuotteiden ja palvelujen kysyntää.
Ulkomaankaupan ennusteeseen liittyy tuonnin osalta suuria riskejä. Hävittäjätoimitusten tarkka ajoitus on edelleen epäselvä, mikä voi heiluttaa kauppatasetta vuositasolla (ks. myös erillisartikkeli). Suuret datakeskusinvestoinnit kasvattavat tietoteknisten laitteiden ja komponenttien tuontia, mutta toimitusten ja omistuksen siirtymisen tarkka ajoitus on epävarma. Tämä vaikeuttaa tuonnin kasvun ajoittamista ennustevuosille.
Nettovienti ja ulkoinen tasapaino
Vaihtotaseen ylijäämä on vakiintunut noin 1,5 prosenttiin suhteessa BKT:hen. Vuoden 2023 alussa vastaava luku oli noin 2,3 prosenttia alijäämäinen. Myönteinen kehitys on nojannut palvelutaseen alijäämän supistumiseen ja kauppataseen ylijäämän kasvuun. Odotamme tavaratuonnin kasvavan tavaraviennin arvoa nopeammin, mikä pienentää kauppataseen ylijäämää ennustejaksolla. Emme odota palveluviennin nopeaa kiihtymistä, minkä seurauksena palvelutaseen alijäämä pysyy reilussa prosentissa suhteessa BKT:hen. Ennustamme vaihtotaseen ylijäämän olevan kuluvana vuonna 1,0 prosenttia suhteessa BKT:hen. Ylijäämä pienenee lähelle tasapainoa 0,4 ja 0,2 prosenttiin vuosina 2027 ja 2028.
-
Juho Koistinen: Työvoiman kysyntä elpyy hiljalleen
TYÖMARKKINAT
Työvoiman kysyntä elpyy hiljalleen
- Talouskasvu on perustunut tuottavuuden paranemiseen, eikä kasvu ole vielä vahvistanut työllisyyttä.
- Työttömyysasteen ennustetaan laskevan vuoden 2026 10,4 prosentista 9,2 prosenttiin vuonna 2028.
- Vientikysyntä ja datakeskushankkeet tukevat työllisyyttä, mutta heikko asuntorakentaminen, vaisu kulutus ja julkisen talouden sopeutus jarruttavat kehitystä.
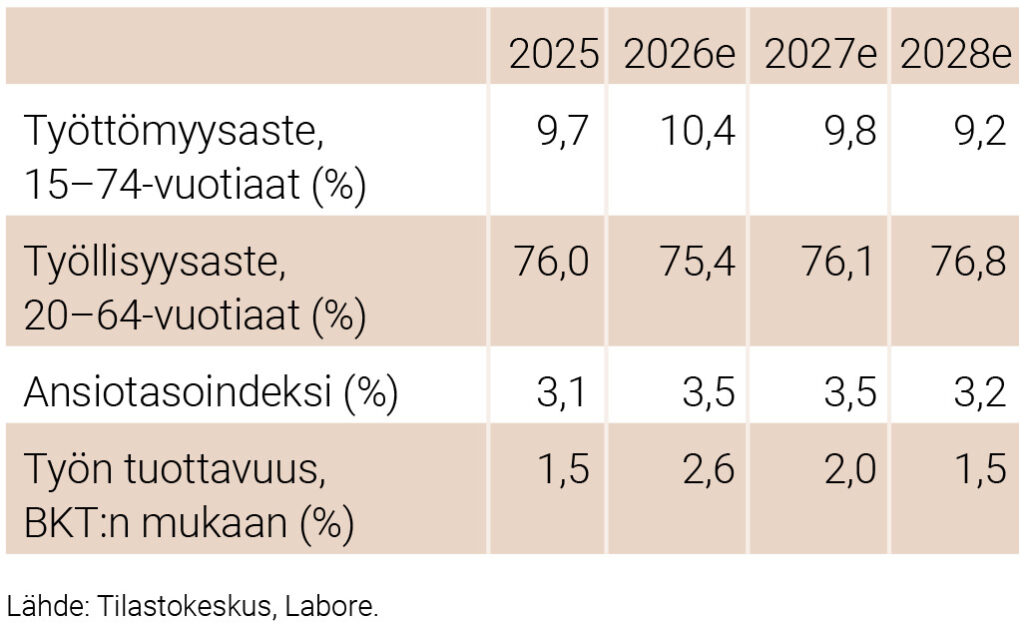
Työmarkkinoiden elpyminen on toistaiseksi jäänyt jälkeen talouden kasvusta. Työllisten määrä on vähentynyt 0,8 prosenttia ja tehtyjen työtuntien määrä 0,5 prosenttia vuoden 2025 ensimmäisen ja vuoden 2026 toisen neljänneksen välillä. Samaan aikaan talous kuitenkin kasvoi noin 1,6 prosenttia. Myös viimeisimmät tiedot viittaavat työmarkkinoiden vaisuun kehitykseen. Heinäkuussa työttömyysasteen trendi oli 10,5 prosenttia ja 20–64-vuotiaiden työllisyysaste 75,4 prosenttia. Molemmat ovat pysyneet kuluvana vuonna kutakuinkin ennallaan.
Työmarkkinoiden keskeiset luvut
Työvoiman heikko kysyntä on heijastunut erityisesti yksityisen sektorin työllisten määrään, joka väheni 1,4 prosenttia vuoden 2025 alusta vuoden 2026 toiselle neljännekselle tultaessa. Talouden kasvu onkin perustunut työn tuottavuuden paranemiseen. Yksityisellä sektorilla arvonlisäys tehtyä työtuntia kohden kasvoi vuoden 2026 tammi–kesäkuussa 2,4 prosenttia edellisvuoden vastaavasta ajanjaksosta. Tuottavuuden vahvistuminen ennen työllisyyden elpymistä on tyypillistä suhdannekäänteille. Matalasuhdanteen jäljiltä yrityksillä on vapaata kapasiteettia, joten tuotantoa voidaan kasvattaa ilman välitöntä työpanoksen lisäystä.
Työllisyyden odotetaan vahvistuvan loppuvuodesta 2026 ja vuoden 2027 aikana. Tätä näkemystä tukevat havainnot suhdannekyselyistä, joissa yritysten työllistämisaikeet ovat kasvaneet kaikilla päätoimialoilla keväästä lähtien. Ennustamme, että työttömyysaste on kuluvana vuonna 10,4 prosenttia, josta se laskee 9,8 ja 9,2 prosenttiin vuosina 2027 ja 2028. Työllisyysasteen (20–64-vuotiaat) odotamme vahvistuvan kuluvan vuoden 75,4 prosentista 76,1 ja 76,8 prosenttiin vuosina 2027 ja 2028.
Työllisyysnäkymät toimialoittain
Työmarkkinoiden elpyminen etenee epätasaisesti eri toimialoilla. Rakennusalalla datakeskushankkeet tukevat työllisyyden kasvua, mutta asuntorakentamisen lama jarruttaa alan laajempaa elpymistä. Teollisuudessa vapaa kapasiteetti vähentää vielä uusien rekrytointien tarvetta. Tilauskannan vahvistuminen ja vahva vientikysyntä kuitenkin lisäävät rekrytointitarvetta ennustejaksolla.
Palvelualojen työllisyyden kasvu edellyttää yksityisen kulutuksen piristymistä. Yksityisissä palveluissa työllisyys voi kasvaa odotettua nopeammin, jos kotitalouksien luottamus talouteen kohenee edelleen. Julkisen sektorin työllisyyttä puolestaan rajoittavat julkisen talouden ongelmat ja sopeutustarve. Odotamme, että julkisen sektorin työllisyys vähenee hieman ennustejaksolla.
-
Juho Koistinen: Kotitalouksien kulutus virkoaa
INFLAATIO JA KOTITALOUDET
Kotitalouksien kulutus virkoaa
- Yksityinen kulutus elpyy vähitellen pitkän vaisun jakson jälkeen.
- Ostovoiman ja luottamuksen vahvistuminen tukee kulutusta, mutta työttömyys jarruttaa elpymistä.
- Energian kallistuminen kiihdyttää inflaatiota ja lisää kotitalouksien epävarmuutta.
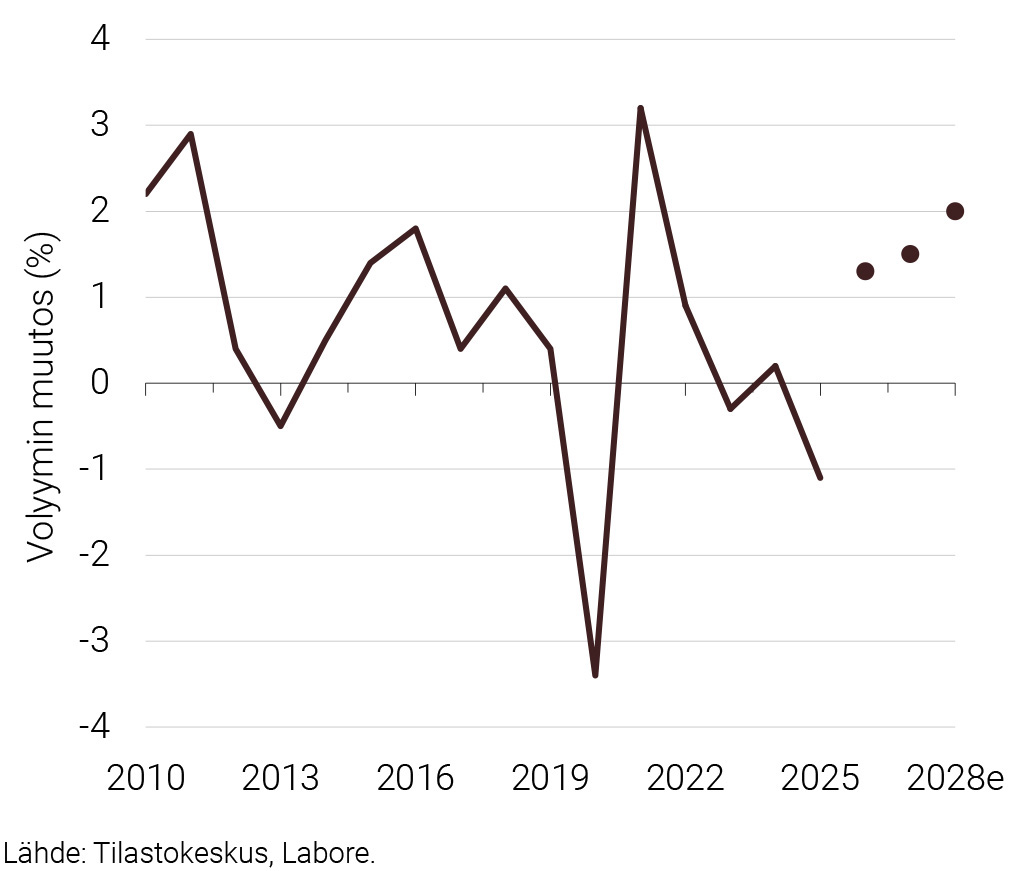
Kotitalouksien kulutus on elpynyt hitaasti. Yksityisen kulutuksen volyymi oli kuluvan vuoden toisella neljänneksellä pienempi kuin vuoden 2024 alussa. Heikkoon kulutuskysyntään on useita syitä, joista moni liittyy todennäköisesti vuosien 2022–2023 nopean inflaation jaksoon. Tuolloin asuntolainojen hoitokulut kasvoivat voimakkaasti, mikä kulutti kotitalouksille kertyneitä säästöjä. Myös hintojen nousu supisti reaalituloja ja nakersi säästöjä. Yksityisen sektorin työntekijöiden ansiotaso on inflaatiokorjattuna edelleen vajaat kaksi prosenttia matalampi kuin vuonna 2022 keskimäärin.
Lisäksi työttömien määrän nopea kasvu ja lisääntynyt työttömyysriski ovat supistaneet kulutusta. Asuntohintojen jyrkkä lasku on syönyt kotitalouksien varallisuutta ja kasvattanut säästämistä. Myös talouspolitiikka on todennäköisesti osaltaan vaikuttanut heikkoon kehitykseen. Sosiaalietuuksien leikkaukset ja yleisen arvonlisäverokannan nosto 25,5 prosenttiin syyskuussa 2024 ovat jarruttaneet yksityistä kulutusta.
Alkuvuosi toi maltillisen käänteen viimeisten kolmen vuoden vaisuun kulutuskehitykseen. Tammi–kesäkuussa yksityinen kulutus kasvoi 1,2 prosenttia edellisvuoden vastaavasta ajanjaksosta. Kasvu oli selvästi nopeampaa kuin vuosina 2023–2025. Piristyminen nojasi tavaroiden kulutuksen kasvuun, sillä palveluiden kysyntä on edelleen vaisua.
Kotitalouksien kulutusaikeet ovat vahvistuneet lupaavasti kuluttajaluottamuskyselyissä kuluvan vuoden aikana. Kuluttajien luottamus nousi korkeimmalleen sitten maaliskuun 2022, jolloin se romahti Venäjän aloitettua hyökkäyssodan Ukrainassa. Kyselyssä ovat kohentuneet etenkin omaa taloutta koskevat näkymät.
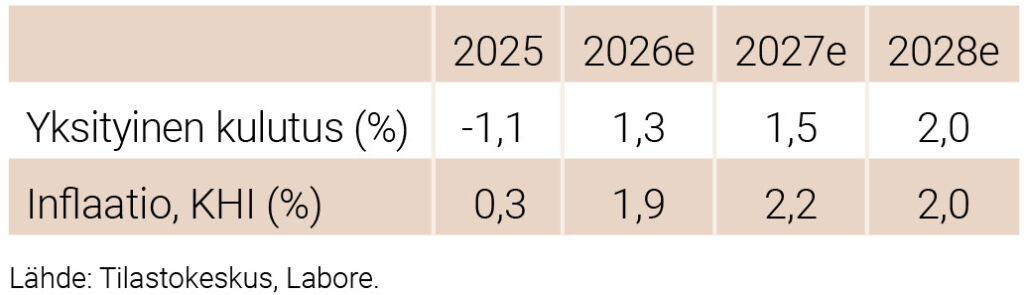
Ennustamme yksityisen kulutuksen kasvavan 1,3 prosenttia kuluvana vuonna. Kasvu kiihtyy 1,5 prosenttiin vuonna 2027 ja 2,0 prosenttiin vuonna 2028. Kasvu nojaa reaalitulojen ja työllisyyden kasvuun sekä kotitalouksien luottamuksen kohenemiseen. Oletamme varautumissäästämisen vähenevän, mikä luo tilaa yksityisen kulutuksen kasvulle. Tästä on viitteitä jo kuluvan vuoden aikana: pitkään kasvanut kotitalouksien talletuskanta on osoittanut merkkejä tasaantumisesta. Lisäksi liikepankkien tiedot korttimaksuista viittaavat kulutuksen tasaiseen kasvuun.
Yksityinen kulutus voi kuitenkin kehittyä ennakoitua heikommin. Keskeinen riski on työvoiman heikon kysynnän pitkittyminen, mikä ylläpitäisi korkeaa työttömyyttä. Toinen riski liittyy elinkustannusten nousuun, josta esimerkkinä on polttoaineiden voimakas kallistuminen kuluvana vuonna. Polttoaineiden hinnat reagoivat voimakkaasti raakaöljyn hintaan, joka puolestaan on herkkä Lähi-idän konfliktin kehitykselle. Autokannan sähköistyminen lieventää hinnannousun vaikutuksia. Silti pienituloiselle haja-asutusalueella asuvalle kotitaloudelle polttoaineiden kallistuminen merkitsee muiden kulutusmahdollisuuksien kaventumista. Kolmas riski liittyy korkoympäristöön. Asuntovelallisten kotitalouksien kulutusaikeet hiipuvat, jos Euroopan keskuspankin rahapolitiikka kiristyy merkittävästi nykyisestä.
Inflaation kiihtyminen tasaantuu
Inflaatio eli kuluttajahintojen nousu on kiihtynyt kuluvan vuoden aikana. Tammikuussa kansallisella kuluttajahintaindeksillä (KHI) mitattu inflaatio oli −0,2 prosenttia, mutta touko–heinäkuussa se oli jo 2,1 prosenttia. Energiahintojen vaikutus tähän lukemaan on noin yksi prosenttiyksikkö. Inflaatio olisi siis runsaan prosentin, jos energiahinnat pysyisivät ennallaan.
Kotitalouksien keskeiset luvut
Kuvio 1. Yksityiset kulutusmenot 2010–2028
Euroalueen ja Suomen inflaatiota selittävät pääasiassa tarjontatekijät, etenkin öljyn tuotannon ja toimituksen ongelmat. Kysynnän muutoksiin herkemmin reagoivat inflaatiomittarit ovat pysyneet vakaina. Pohjainflaatio on vakiintunut kuluvana vuonna 1,5 prosentin tuntumaan, mikä kuvaa inflaatiota ilman ruuan ja energian vaikutusta. Samalla tasolla on niin kutsuttu trimmattu inflaatio, jonka laskennasta on poistettu tarkastelujaksolla eniten muuttuneet tavaroiden ja palveluiden hinnat.
Ennustamme kuluvan vuoden inflaatioksi 1,9 prosenttia. Inflaatio kiihtyy 2,2 prosenttiin vuonna 2027 ja hidastuu 2,0 prosenttiin vuonna 2028. Inflaatioennusteeseen liittyy tavanomaista suurempaa epävarmuutta. Polttoaineiden kallistuminen voi nostaa tuottajahintoja ja kiihdyttää siten inflaatiota ennakoitua enemmän. Myös asuntolainojen korot voivat nousta ennakoitua voimakkaammin, mikä kiihdyttäisi KHI-inflaatiota. Toisaalta nopeasti saavutettava ja pysyvä rauha Lähi-idässä lieventäisi inflaatiopaineita Suomessa ja muualla Euroopassa.
-
Juho Koistinen: Tuotannolliset investoinnit kasvavat lupaavasti
INVESTOINNIT
Tuotannolliset investoinnit kasvavat lupaavasti
- Tuotannolliset investoinnit kasvavat vahvasti ennustejaksolla.
- Datakeskukset tukevat rakennus- ja tietotekniikkainvestointeja.
Puolustushankinnat vauhdittavat julkisia - investointeja, mutta niiden suuri tuontiosuus rajaa kotimaista kasvuvaikutusta.
Investointien määrä kasvoi viime vuonna 1,4 prosenttia, mikä merkitsi käännettä poikkeuksellisen heikkojen vuosien 2023 ja 2024 jälkeen. Vuoteen 2026 lähdettiin silti matalalta tasolta: investointien kokonaismäärä jäi edelleen noin 9 prosenttia vuosien 2020–2022 huipputasosta. Viime vuosien laskua selittävät erityisesti asuntoinvestoinnit, joiden määrä on supistunut noin 38 prosenttia vuodesta 2022. Kestävän talouskasvun kannalta keskeiset tuotannolliset investoinnit (muut kuin asuntoinvestoinnit) ovat puolestaan kasvaneet vuodesta 2022, joskin vain 0,4 prosenttia.
Kuvio 1. Investoinnit 2002–2028
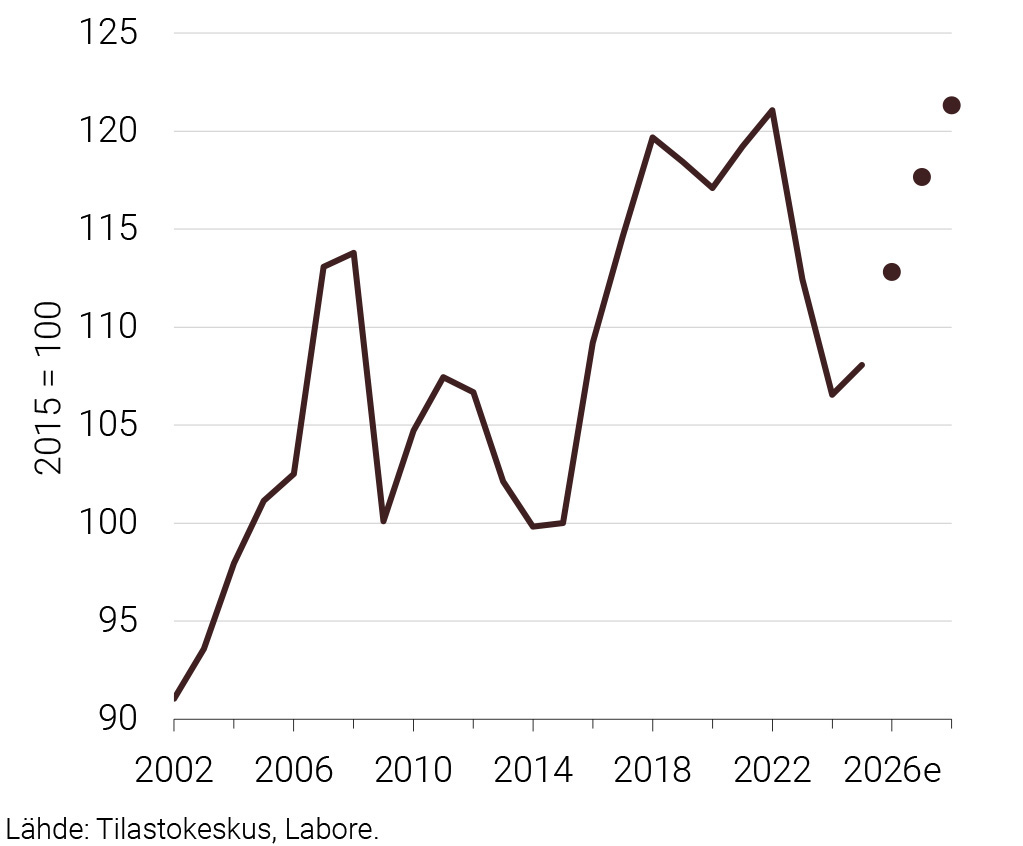
Investointien kehitys jatkui alkuvuonna 2026 kahtiajakoisena. Tammi–kesäkuussa tuotannolliset investoinnit kasvoivat 6,4 prosenttia vuodentakaisesta. Kasvussa korostuivat alkuvuoden hävittäjähankinnat, jotka kirjattiin julkisiin investointeihin, vaikka koneet eivät ole vielä saapuneet Suomeen. Arvioimme tuotannollisten investointien kasvaneen noin kolme prosenttia ilman hävittäjähankintoja. Asuntoinvestoinnit puolestaan supistuivat tammi–kesäkuussa 3,6 prosenttia vuodentakaisesta.
Ennustamme investointien kasvavan kuluvana vuonna 4,4 prosenttia. Kasvu hidastuu 4,3 prosenttiin vuonna 2027 ja 3,1 prosenttiin vuonna 2028. Yksityiset investoinnit kasvavat vastaavina vuosina 3,5, 5,0 ja 3,5 prosenttia. Julkiset investoinnit kasvavat kuluvana vuonna 8,1 prosenttia, minkä jälkeen kasvu tasaantuu 1,6 prosenttiin vuosina 2027–2028.
Investointinäkymä alaerittäin
Rakentaminen elpyy toimitila- ja datakeskushankkeiden ansiosta. Rakennusinvestointien kokonaismäärä jää ennustejaksolla silti alle 2010-luvun lopun huipputason. Rakennusinvestointien suhde BKT:hen on laskenut muutamassa vuodessa noin 15 prosentista 11 prosenttiin, mutta vastaa edelleen EU:n keskiarvoa.
Rakentamisen viimeaikainen kehitys on ollut kahtiajakoista. Asuinrakentamisen määrä on supistunut, ja aloitettujen hankkeiden sekä asuntolainahakemusten määrät ovat vähentyneet kuluvana vuonna. Asuntojen hinnat laskevat neljättä vuotta peräkkäin, mikä jarruttaa uudistuotantoa. Myös valtion tukeman asuntotuotannon vähentäminen heikentää asuinrakentamisen näkymiä. Toisaalta rakentamisen liikevaihdon ja myynnin määrän kasvu on kiihtynyt viimeisen vuoden aikana. Suhdannetiedusteluissa alan näkymät ja työllistämisaikeet ovat vahvistuneet korkeimmilleen sitten kevään 2022.
Rakennusinvestointien kasvu nojaa toimitila- ja tuotantorakennuksiin. Tekoälyn kehityksen edellyttämä datakeskuskapasiteetti kasvaa Suomessa pitkälle 2030-luvulle saakka ja tukee rakennusinvestointeja. Lisäksi puolustustarpeisiin liittyvät infrastruktuuri- ja toimitilahankkeet tukevat rakentamista.
Rakentamisen elpyminen voi kohdata myös tarjontapuolen rajoitteita. Osaavan työvoiman puute voi rajoittaa rakennusinvestointien kasvua. Suurten datakeskushankkeiden aiheuttama rakennuskustannusten nousu voi myös jarruttaa muun rakentamisen elpymistä.
Kone- ja laiteinvestoinnit kasvoivat tammi–kesäkuussa 7,0 prosenttia vuodentakaisesta. Hävittäjähankinnat vauhdittivat kasvua merkittävästi. Arviomme mukaan kone- ja laiteinvestoinnit olisivat supistuneet ilman niitä.
Kuluvan ja tulevien vuosien näkymät ovat silti lupaavat. Teollisuuden tilauskanta on kasvanut tasaisesti, mikä lisää tarvetta kasvattaa tuotantokapasiteettia. Kapasiteetin käyttöaste on toistaiseksi selvästi alle vuoden 2022 suhdannehuipun tason, mutta odotamme sen jatkavan nousuaan kuluvana ja ensi vuonna. Lisäksi tekoälyyn liittyvät panostukset kasvattavat investointeja tietotekniikkaan. On kuitenkin tärkeää huomata, että suuri osa datakeskus- ja puolustusinvestoinneista on tuontia, joten niiden vaikutus Suomen talouskasvuun jää pieneksi suhteessa investointien kokonaisarvoon.
Aineettomat investoinnit kasvoivat alkuvuonna pitkän aikavälin kehityksen mukaisesti. Ennustamme tutkimus- ja kehittämisinvestointien jatkavan 2020-luvulla nähtyä kasvuaan. Näkymiä voisivat heikentää t&k-rahoituksen leikkaukset osana julkisen talouden sopeutusta.
-
Juho Koistinen: Talouskasvu ei riitä tasapainottamaan julkista taloutta
JULKINEN TALOUS
Talouskasvu ei riitä tasapainottamaan julkista taloutta
- Puolustusmenojen kasvu ja veronkevennykset pitävät julkisen talouden alijäämän suurena.
- Työllisyyden hidas elpyminen viivästyttää verotulojen kasvua ja ylläpitää etuusmenoja.
- Valtiontalous pysyy heikkona, ja kuntien sekä hyvinvointialueiden liikkumavara on niukka.
Julkinen velkaantuminen jatkuu. Julkisen velan BKT-suhde nousi alkuvuonna 89,8 prosenttiin eli noin 20 prosenttiyksikköä korkeammaksi kuin 2020-luvun alussa. Uusimpien tietojen mukaan viime vuoden alijäämä oli 3,8 prosenttia suhteessa bruttokansantuotteeseen eli 0,6 prosenttiyksikköä pienempi kuin vuonna 2024.
Julkisen talouden keskeisiä lukuja
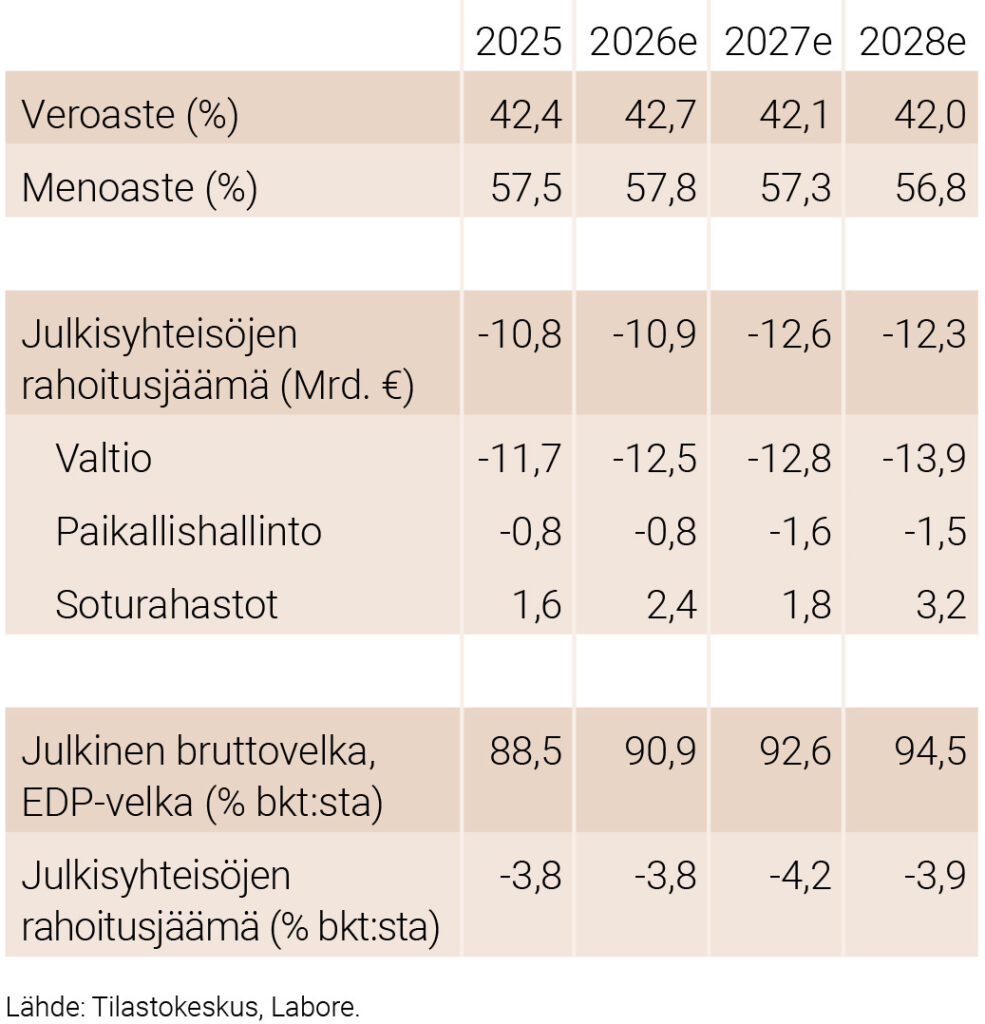
Puolustushankinnat, korkokustannukset ja väestön ikääntyminen lisäävät menoja samalla, kun korkea työttömyys heikentää tulopohjaa. Menosäästöt hillitsevät menojen kasvua, mutta veronkevennykset hidastavat rahoitusaseman kohenemista. Talouden elpyminen lisää vähitellen verotuloja, mutta tulot eivät riitä kattamaan menoja. Alijäämän arvioidaan olevan kuluvana vuonna 3,8 prosenttia ja ensi vuonna 4,2 prosenttia suhteessa bruttokansantuotteeseen. Julkinen talous jää selvästi alijäämäiseksi myös ennustejakson lopulla. Julkisen velan BKT-suhde ylittää 90 prosenttia tänä vuonna ja jatkaa nousuaan vuoteen 2028.
Julkisen talouden alasektorit
Suurin osa julkisen talouden alijäämästä syntyy valtiontaloudessa. Valtion alijäämän ennustetaan kasvavan vuoden 2026 noin 12,5 miljardista eurosta 13,9 miljardiin euroon vuonna 2028. Menoja kasvattavat erityisesti puolustuksen vahvistaminen, velanhoitokustannukset ja hyvinvointialueiden rahoitus. Suurten puolustushankintojen ajoitus aiheuttaa myös vuosittaista vaihtelua menoihin ja alijäämään.
Kuntatalous kohenee vähitellen talouden elpyessä, kun yritysten tulosten paraneminen ja työllisyyden vahvistuminen lisäävät verotuloja. Toipumista hidastavat kuitenkin pitkäaikaistyöttömyyden aiheuttamat etuusmenot sekä asuntorakentamisen heikkous, joka vähentää tonttikauppaa ja vaimentaa kiinteistöverotulojen kasvua. Samalla palkankorotukset ja valtionosuuksien määräaikaiset leikkaukset kiristävät kuntien taloutta. Kasvukeskusten väestönkasvu ylläpitää investointitarpeita, ja infrastruktuurin kunnostaminen vaatii panostuksia muuallakin. Tulot eivät siten riitä kattamaan käyttömenoja ja investointeja, joten kuntien velkaantuminen jatkuu.
Hyvinvointialueiden menojen kasvua hillitsevät säästöt, mutta palkankorotukset ja kasvava palvelutarve ylläpitävät kustannuspaineita. Alueiden rahoitusaseman arvioidaan olevan kuluvana vuonna lähellä tasapainoa ja heikkenevän tämän jälkeen hieman alijäämäiseksi. Valtion rahoituksen lisääntyminen ei siten poista sopeutustarvetta.
Sosiaaliturvarahastot ovat ylijäämäisiä ennustejaksolla. Ylijäämä syntyy pääosin työeläkelaitoksissa, kun taas muiden sosiaaliturvarahastojen rahoitusasema on lähempänä tasapainoa. Työeläkelaitosten ylijäämää pienentää ensi vuonna Valtion eläkerahaston ylimääräinen tuloutus valtiolle. Siirto parantaa vastaavasti valtion rahoitusasemaa, joten se ei muuta koko julkisen talouden alijäämää.
Työllisyysrahaston maksutuloja puolestaan vähentää vuodelle 2027 esitetty työttömyysvakuutusmaksujen alentaminen. Alennuksen mahdollistavat ansiosidonnaista työttömyysturvaa saavien määrän väheneminen ja päivärahan porrastuksen pienentämät menot.
Erillisartikkelit

- Juho Koistinen
- ennustepäällikkö
- Puh. +358-40 940 2833
- juho.koistinen@labore.fi
- Tutkijaprofiili